FOC در فروش مخفف Free of Charge است؛ یعنی کالا یا خدمتی که بدون دریافت هزینه به مشتری ارائه می شود. در فارسی معمولا به آن «کالای رایگان»، «کالای اشانتیون» یا «خدمت رایگان» می گویند.
مثال ساده
فرض کن فروشنده می گوید:
«اگر ۱۰ کارتن بخری، ۱ کارتن هم FOC می گیری.»
مشتری هزینهٔ ۱۰ کارتن را پرداخت می کند، اما ۱۱ کارتن تحویل می گیرد. این روش در فروش عمده و پخش رایج است.
FOC چه کاربردهایی دارد؟
- تشویق خرید بیشتر: مثلا خرید ۱۰ عدد و دریافت ۱ عدد رایگان.
- معرفی محصول جدید: ارائهٔ نمونهٔ رایگان برای تست.
- جبران مشکل مشتری: تحویل کالای جایگزین یا خدمت رایگان بابت ایراد یا تأخیر.
- حفظ مشتری و مذاکره: افزودن محصول یا خدمت رایگان به پیشنهاد فروش، به جای کاهش قیمت.
فرق FOC با تخفیف چیست؟
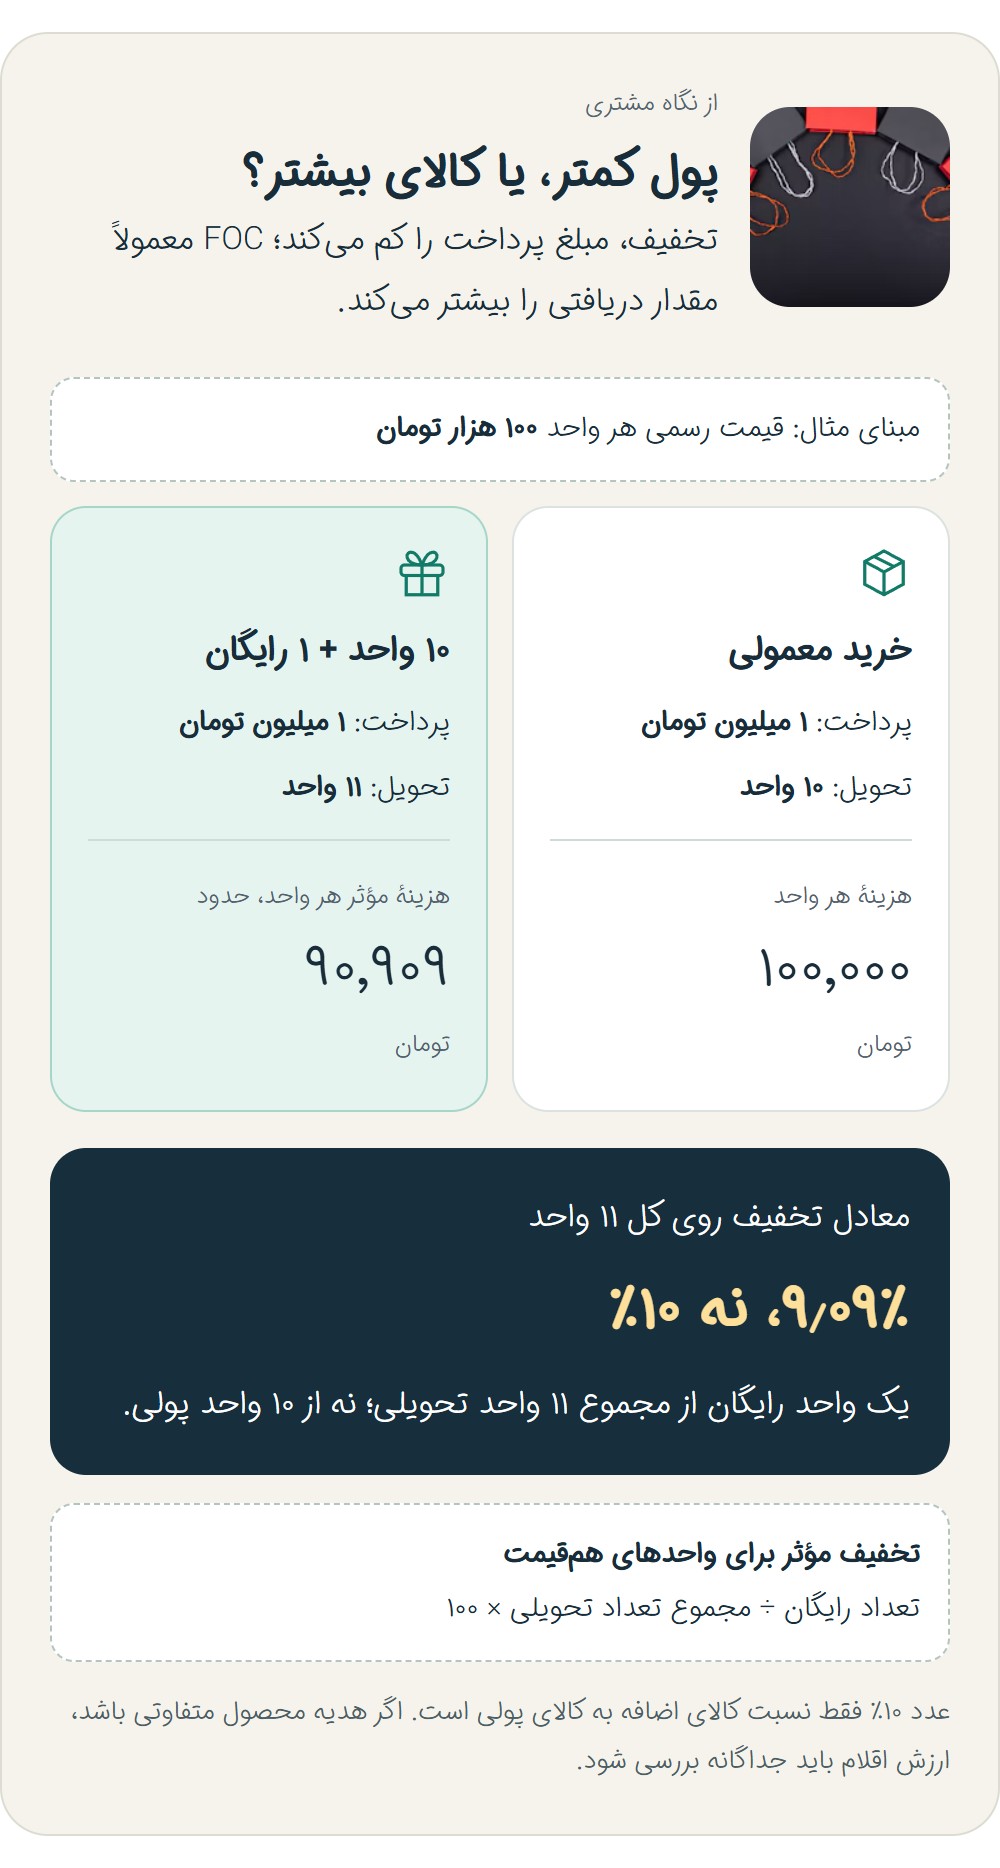
در تخفیف، مشتری برای مقدار مشخصی کالا پول کمتری می دهد؛ در FOC، معمولا با همان مبلغ، کالای بیشتر یا خدمت اضافه می گیرد.
برای مثال، اگر قیمت هر واحد ۱۰۰ هزار تومان باشد:
| پیشنهاد | پرداخت مشتری | تعداد دریافتی | هزینهٔ مؤثر هر واحد |
|---|---|---|---|
| خرید معمولی | ۱ میلیون تومان | ۱۰ عدد | ۱۰۰ هزار تومان |
| خرید ۱۰ عدد + ۱ عدد FOC | ۱ میلیون تومان | ۱۱ عدد | حدود ۹۰٬۹۰۹ تومان |
نکتهٔ مهم: پیشنهاد «۱۰+۱» از نظر هزینهٔ مؤثر هر واحد، معادل حدود ۹٫۰۹٪ تخفیف است، نه ۱۰٪. عدد ۱۰٪ نسبت کالای رایگان به کالای خریداری شده است.
فرمول تخفیف معادل، وقتی همهٔ واحدها قیمت یکسان دارند:
تعداد رایگان ÷ مجموع تعداد تحویلی × ۱۰۰
از دید مدیر فروش به چه چیزهایی باید توجه کرد؟
FOC برای مشتری رایگان است، اما برای شرکت هزینه دارد؛ بنابراین باید:
- هزینهٔ کالا و ارسال آن در محاسبهٔ سود لحاظ شود.
- تعداد و دلیل ارائهٔ FOC در سفارش و گزارش فروش مشخص باشد.
- سقف و اختیار تأیید آن تعیین شود تا به تخفیف پنهان و بی ضابطه تبدیل نشود.
- روش ثبت در فاکتور و برخورد مالیاتی آن با مقررات محل فعالیت تطبیق داده شود؛ رایگان بودن لزوما به معنای معافیت مالیاتی نیست.
خلاصه: FOC ابزاری برای افزایش جذابیت پیشنهاد فروش است، بدون اینکه لزوما قیمت رسمی محصول را پایین بیاوری.
برای غنی تر شدن مطلب، بهتر است FOC را فقط «کالای رایگان» نبینیم، بلکه آن را نوعی امتیاز تجاری با هزینه و هدف مشخص بدانیم. ارزش واقعی بحث در این است که بدانیم چه زمانی استفاده می شود، چگونه سود را تغییر می دهد و چطور باید کنترل شود.
۱. FOC دقیقا چیست و چه چیزی نیست؟
FOC یا Free of Charge یعنی دریافت کننده بابت قلم مشخصی از کالا یا خدمت، هزینه ای پرداخت نمی کند. اما این اصطلاح به تنهایی روشن نمی کند که:
- چرا آن کالا رایگان شده است؛
- آیا دریافت آن مشروط به خرید است؛
- هزینه حمل، نصب یا سایر هزینه های جانبی بر عهده چه کسی است؛
- از نظر حسابداری و مالیاتی چگونه باید ثبت شود.
بنابراین عبارت «FOC» به تنهایی یک سیاست فروش کامل نیست؛ شرایط همراه آن اهمیت دارد.
مثلا «یک دستگاه FOC» لزوما به معنای «دستگاه با ارسال، نصب و خدمات رایگان» نیست، مگر اینکه این موارد هم در پیشنهاد ذکر شده باشند.
۲. انواع FOC بر اساس هدف تجاری
| نوع | مثال | هدف |
|---|---|---|
| تشویقی و مشروط به خرید | خرید ۲۰ بسته + ۲ بسته رایگان | افزایش حجم سفارش |
| نمونه یا تست محصول | ارائه چند نمونه به مشتری جدید | کاهش تردید و ایجاد اولین خرید |
| معرفی محصول جدید | همراه سفارش محصول A، یک عدد محصول B رایگان | آشنا کردن مشتری با محصول B |
| جبرانی | ارسال کالا بابت کسری، ایراد یا نارضایتی | ترمیم تجربه مشتری |
| پشتیبانی از کانال فروش | کالای نمایشی یا تستر برای فروشگاه | کمک به معرفی و فروش محصول |
| خدمت رایگان | آموزش، نصب یا پشتیبانی اضافه | افزایش جذابیت پیشنهاد |
این موارد نباید در تحلیل مدیریتی با هم مخلوط شوند. نمونه رایگان را باید با خریدهای بعدی ارزیابی کرد؛ اما کالای جبرانی را با کاهش شکایت یا حفظ مشتری. البته هر کالای جایگزین گارانتی هم الزاما در سیستم مالی شرکت زیر عنوان FOC ثبت نمی شود.
۳. دو درصد متفاوت که اغلب اشتباه گرفته می شوند
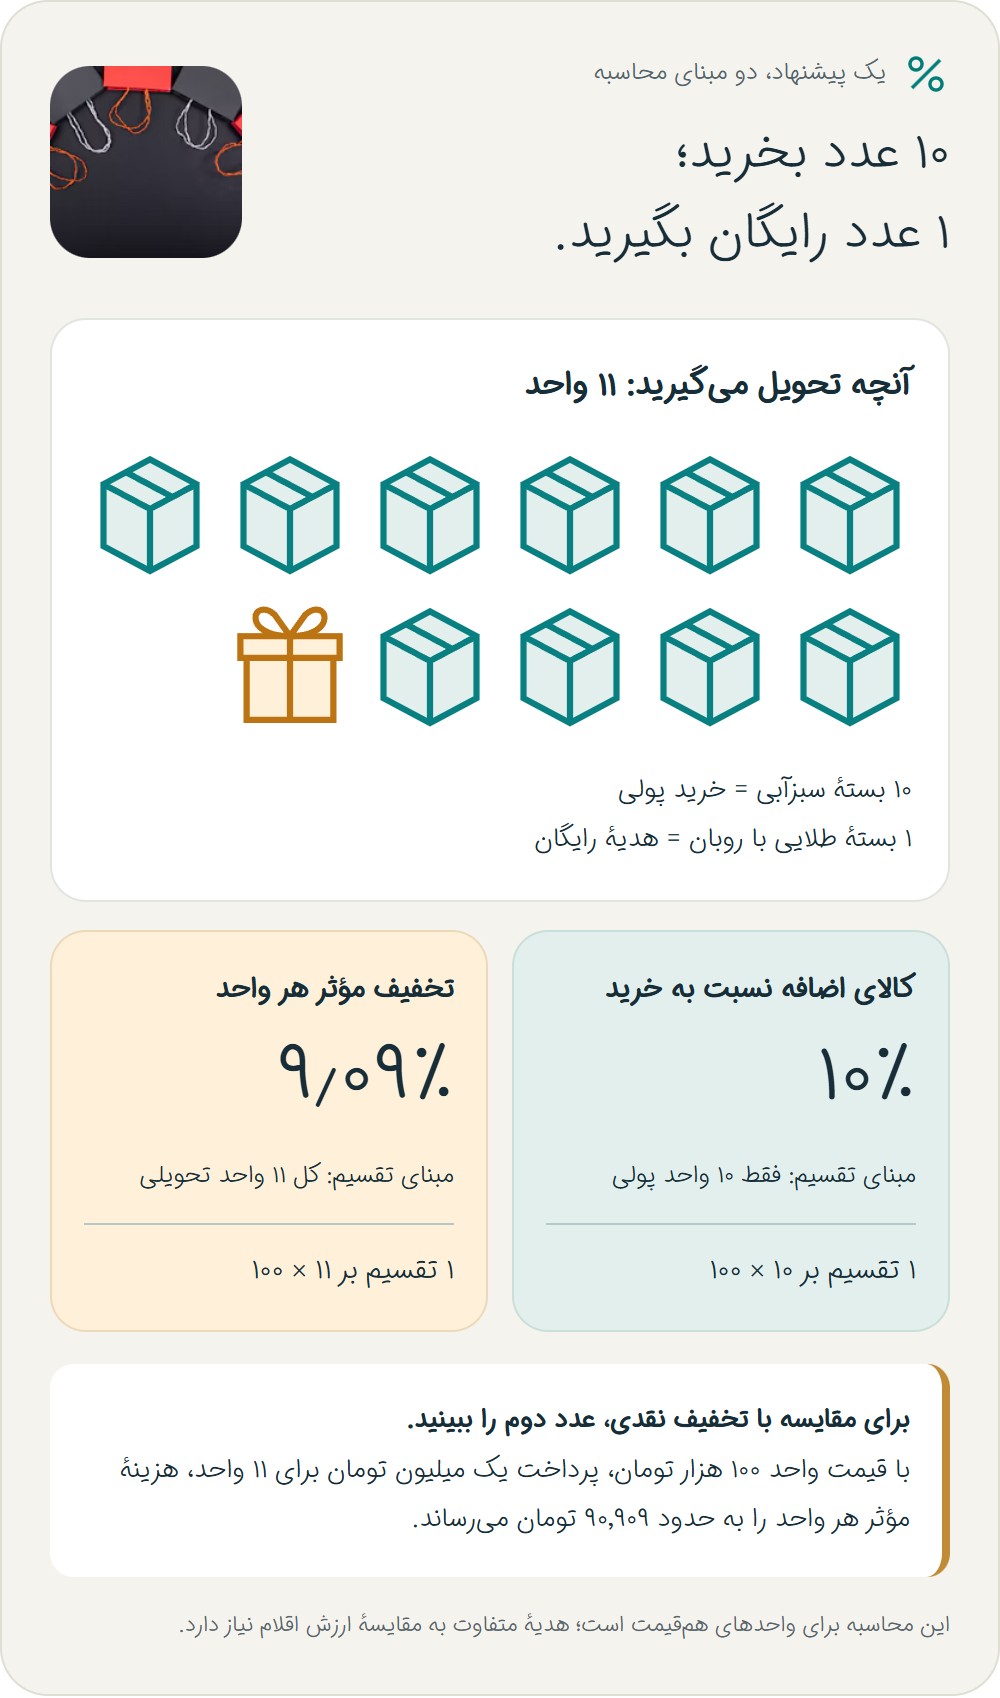
در پیشنهاد «۱۰ عدد خرید + ۱ عدد رایگان» دو نسبت داریم:
الف) نسبت کالای رایگان به کالای پولی
۱ ÷ ۱۰ × ۱۰۰ = ۱۰٪
این عدد برای بیان میزان کالای اضافه کاربرد دارد.
ب) تخفیف مؤثر روی کل کالای تحویلی
۱ ÷ ۱۱ × ۱۰۰ = ۹٫۰۹٪
این عدد برای مقایسه با تخفیف نقدی مناسب تر است.
فرمول کلی، برای کالاهای هم قیمت:
تخفیف مؤثر = تعداد رایگان ÷ (تعداد پولی + تعداد رایگان) × ۱۰۰
| پیشنهاد | نسبت رایگان به پولی | تخفیف مؤثر |
|---|---|---|
| ۱۰ + ۱ | ۱۰٪ | ۹٫۰۹٪ |
| ۵ + ۱ | ۲۰٪ | ۱۶٫۶۷٪ |
| ۴ + ۱ | ۲۵٪ | ۲۰٪ |
| ۱ + ۱ | ۱۰۰٪ | ۵۰٪ |
اگر هدیه، محصولی متفاوت یا با قیمت متفاوت باشد، این فرمول تعدادی مناسب نیست و باید ارزش و هزینه اقلام را جداگانه بررسی کرد.
۴. اثر FOC بر سود؛ مهم تر از درصد کالای رایگان
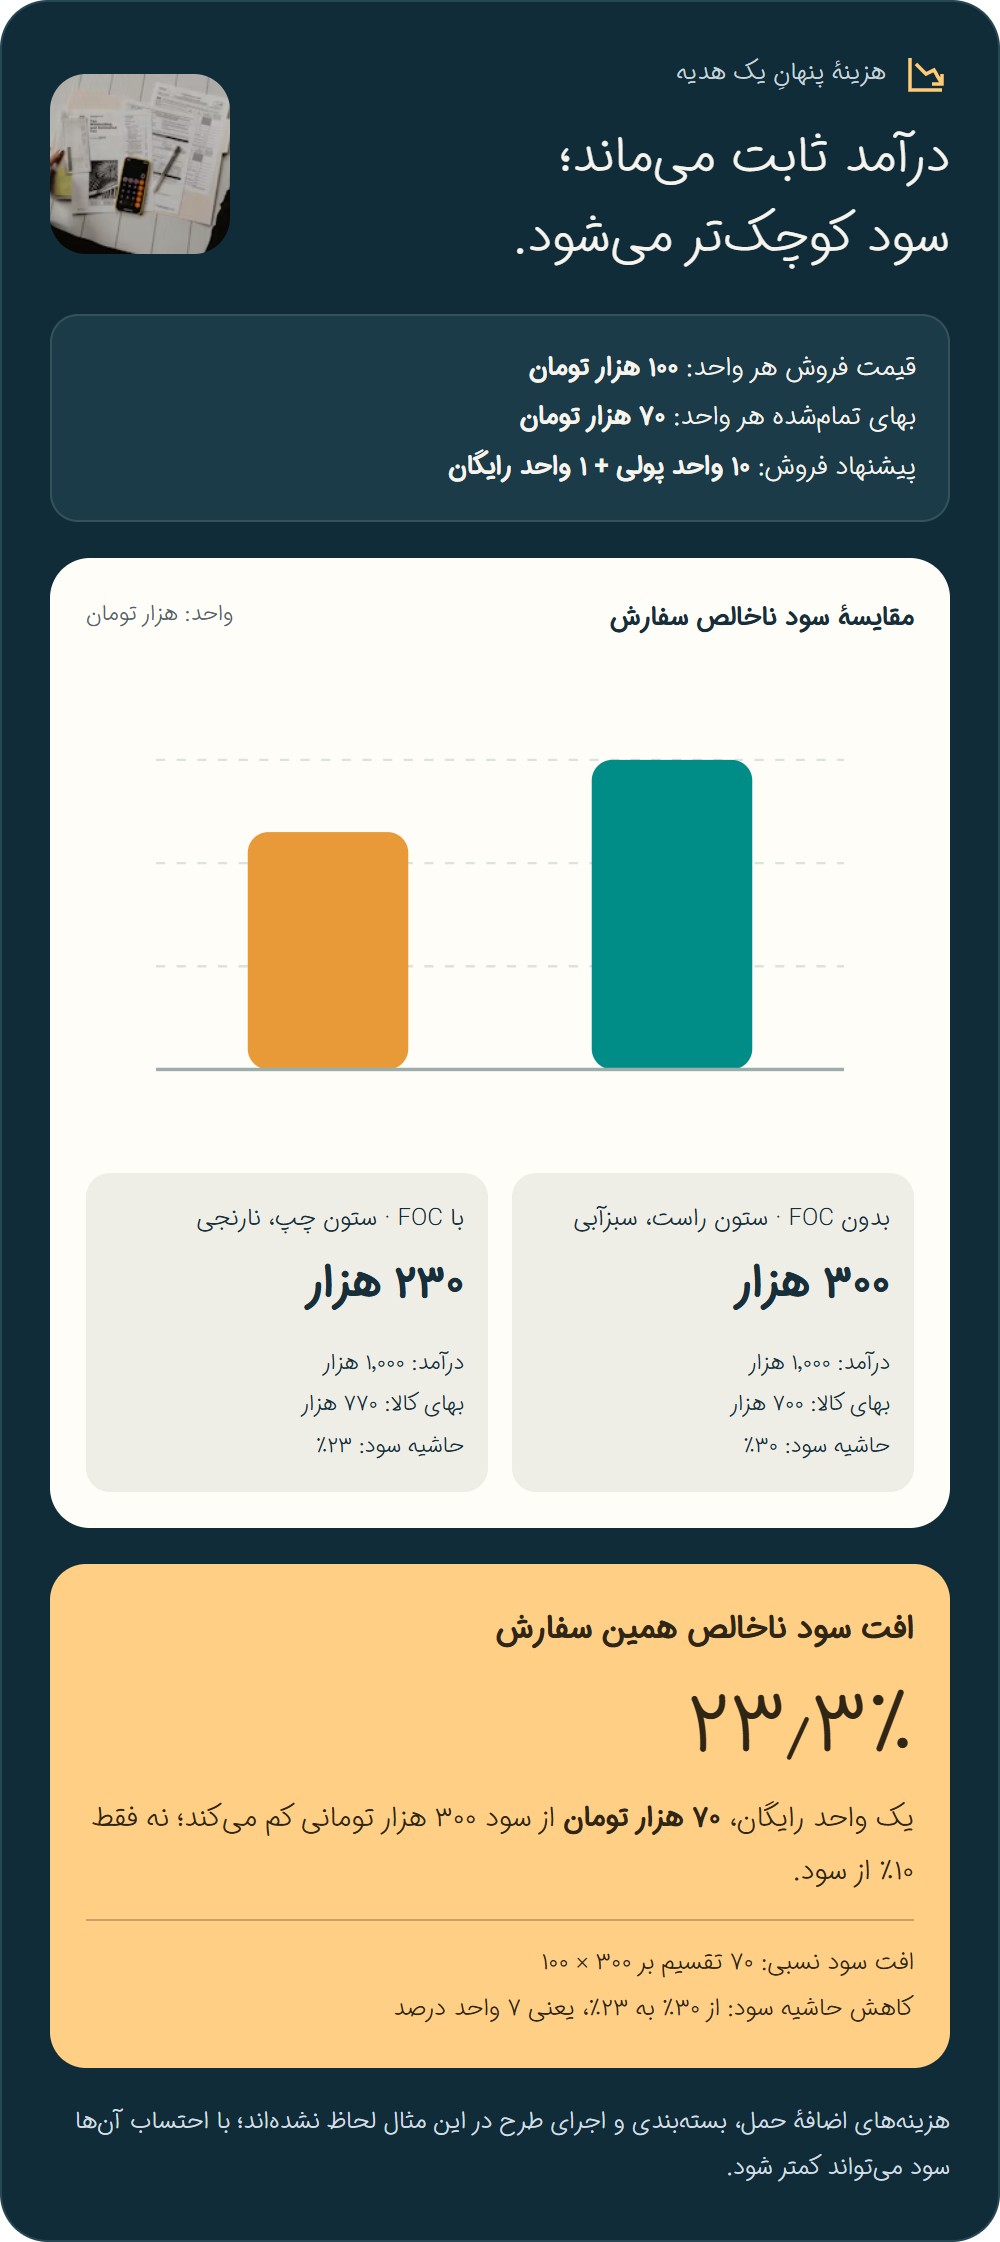
فرض کنیم:
- قیمت فروش هر واحد: ۱۰۰ هزار تومان
- بهای تمام شده هر واحد: ۷۰ هزار تومان
- پیشنهاد: خرید ۱۰ عدد + ۱ عدد رایگان
| شاخص | بدون FOC | با FOC |
|---|---|---|
| تعداد تحویل | ۱۰ | ۱۱ |
| درآمد | ۱٬۰۰۰٬۰۰۰ تومان | ۱٬۰۰۰٬۰۰۰ تومان |
| بهای تمام شده کالا | ۷۰۰٬۰۰۰ تومان | ۷۷۰٬۰۰۰ تومان |
| سود ناخالص | ۳۰۰٬۰۰۰ تومان | ۲۳۰٬۰۰۰ تومان |
| حاشیه سود ناخالص | ۳۰٪ | ۲۳٪ |
در این مثال، فقط یک واحد رایگان داده ایم، اما سود ناخالص سفارش حدود ۲۳٫۳٪ کاهش یافته است.
پس:
۱۰٪ کالای اضافه، لزوما به معنای ۱۰٪ کاهش سود نیست.
این محاسبه هزینه های اضافی حمل، بسته بندی و اجرای طرح را هم در نظر نگرفته است؛ با احتساب آن ها، اثر بر سود می تواند بیشتر شود.
برای جبران این افت سود چقدر فروش بیشتر لازم است؟
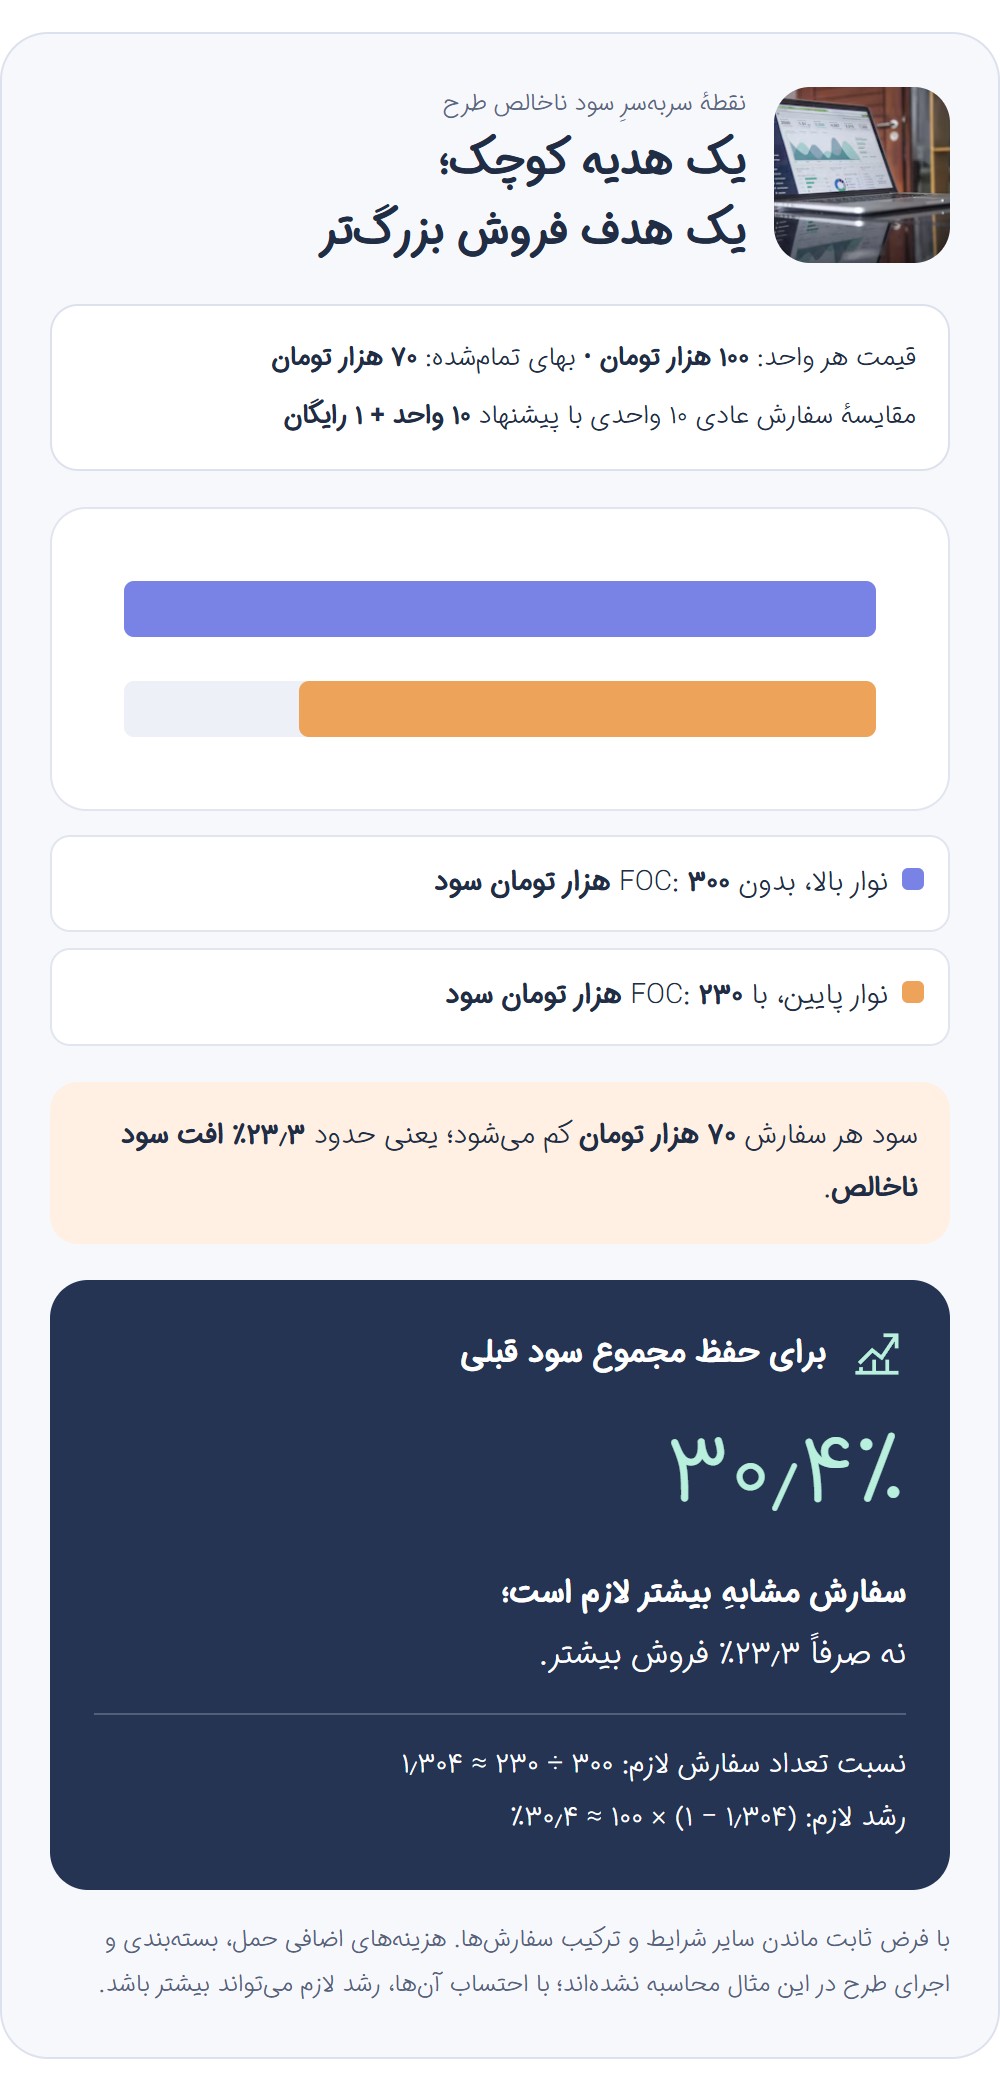
اگر هر سفارش عادی ۳۰۰ هزار تومان و هر سفارش تشویقی ۲۳۰ هزار تومان سود ناخالص داشته باشد:
۳۰۰ ÷ ۲۳۰ ≈ ۱٫۳۰۴
یعنی تعداد سفارش های مشابه باید حدود ۳۰٫۴٪ بیشتر شود تا مجموع سود ناخالص قبلی حفظ شود؛ با فرض ثابت ماندن سایر شرایط.
این یکی از بهترین سؤال ها برای ارزیابی طرح است:
آیا FOC واقعا آن قدر فروش اضافه ایجاد می کند که هزینه اش جبران شود؟
۵. آیا FOC از تخفیف نقدی بهتر است؟
نه همیشه؛ پاسخ به مبنای مقایسه بستگی دارد.
اگر مشتری در هر حالت ۱۰ واحد پولی بخرد:
- تخفیف ۱۰٪ روی سفارش یک میلیونی، درآمد را ۱۰۰ هزار تومان کم می کند.
- یک واحد FOC با بهای تمام شده ۷۰ هزار تومان، هزینه کالا را ۷۰ هزار تومان بالا می برد.
در این مقایسه، FOC هزینه کمتری برای فروشنده دارد؛ ولی دو پیشنهاد از نظر مقدار تحویلی و منفعت مشتری یکسان نیستند.
اگر مقایسه بر مبنای ۱۱ واحد تحویلی و یک میلیون تومان پرداخت باشد، «۱۰+۱» و «فروش ۱۱ واحد با تخفیف مؤثر ۹٫۰۹٪» از نظر درآمد و بهای کالا یکسان اند؛ تفاوت های قراردادی، مالیاتی یا اجرایی ممکن است باقی بماند.
FOC معمولا جذاب تر است وقتی:
- مشتری واقعا به مقدار اضافه نیاز دارد.
- هزینه تأمین هدیه نسبت به ارزش ادراک شده آن پایین است.
- شرکت می خواهد قیمت رسمی محصول را حفظ کند.
- تجربه محصول رایگان احتمال خرید بعدی را بالا می برد.
تخفیف ممکن است مناسب تر باشد وقتی:
- مشتری محدودیت نقدینگی دارد.
- کالای اضافه برای او مصرف یا فضای نگهداری ندارد.
- محصول زود فاسد یا منقضی می شود.
- قیمت نهایی مهم ترین معیار تصمیم مشتری است.
رایگان بودن، به تنهایی ارزش ایجاد نمی کند؛ هدیه باید برای مشتری مفید باشد.
۶. ترکیب تخفیف نقدی و FOC
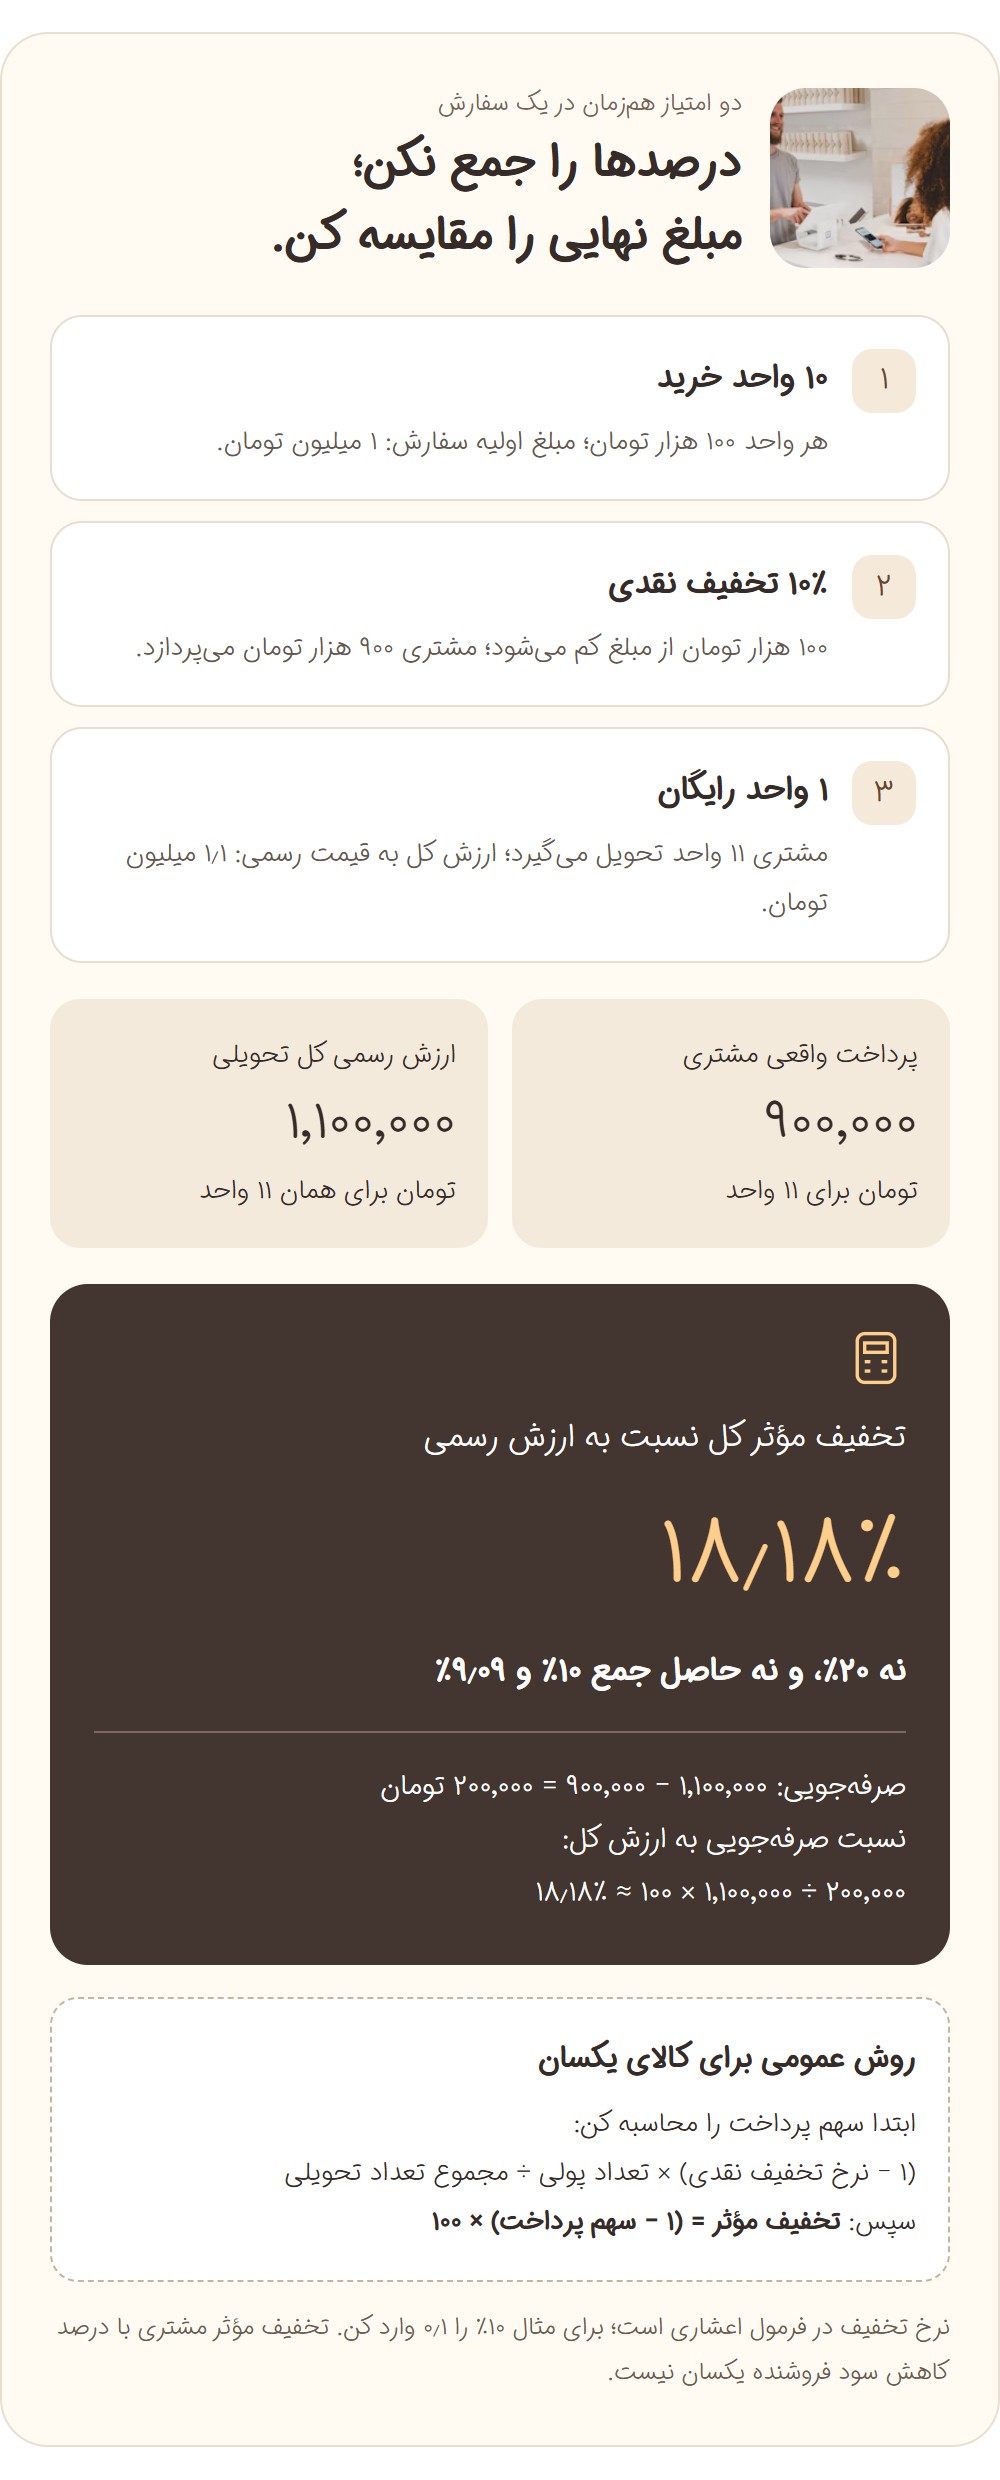
یکی از نقاط حساس، ارائه هم زمان چند امتیاز است.
فرض کن مشتری:
- ۱۰ واحد می خرد؛
- روی مبلغ آن ۱۰٪ تخفیف می گیرد؛
- یک واحد هم رایگان دریافت می کند.
با قیمت واحد ۱۰۰ هزار تومان:
- پرداخت مشتری: ۹۰۰ هزار تومان
- تعداد دریافتی: ۱۱ واحد
- ارزش کل با قیمت رسمی: ۱٫۱ میلیون تومان
تخفیف مؤثر کل:
۱ − (۹۰۰٬۰۰۰ ÷ ۱٬۱۰۰٬۰۰۰) = ۱۸٫۱۸٪
پس درصدها را نباید ساده با هم جمع کرد.
فرمول برای کالای یکسان:
تخفیف مؤثر کل = ۱ − [(۱ − نرخ تخفیف نقدی) × تعداد پولی ÷ مجموع تعداد تحویلی]
نرخ ها در این فرمول به صورت اعشاری وارد می شوند؛ مثلا ۱۰٪ برابر ۰٫۱ است.
۷. ریسک مهم در پخش: انتقال فروش آینده به امروز
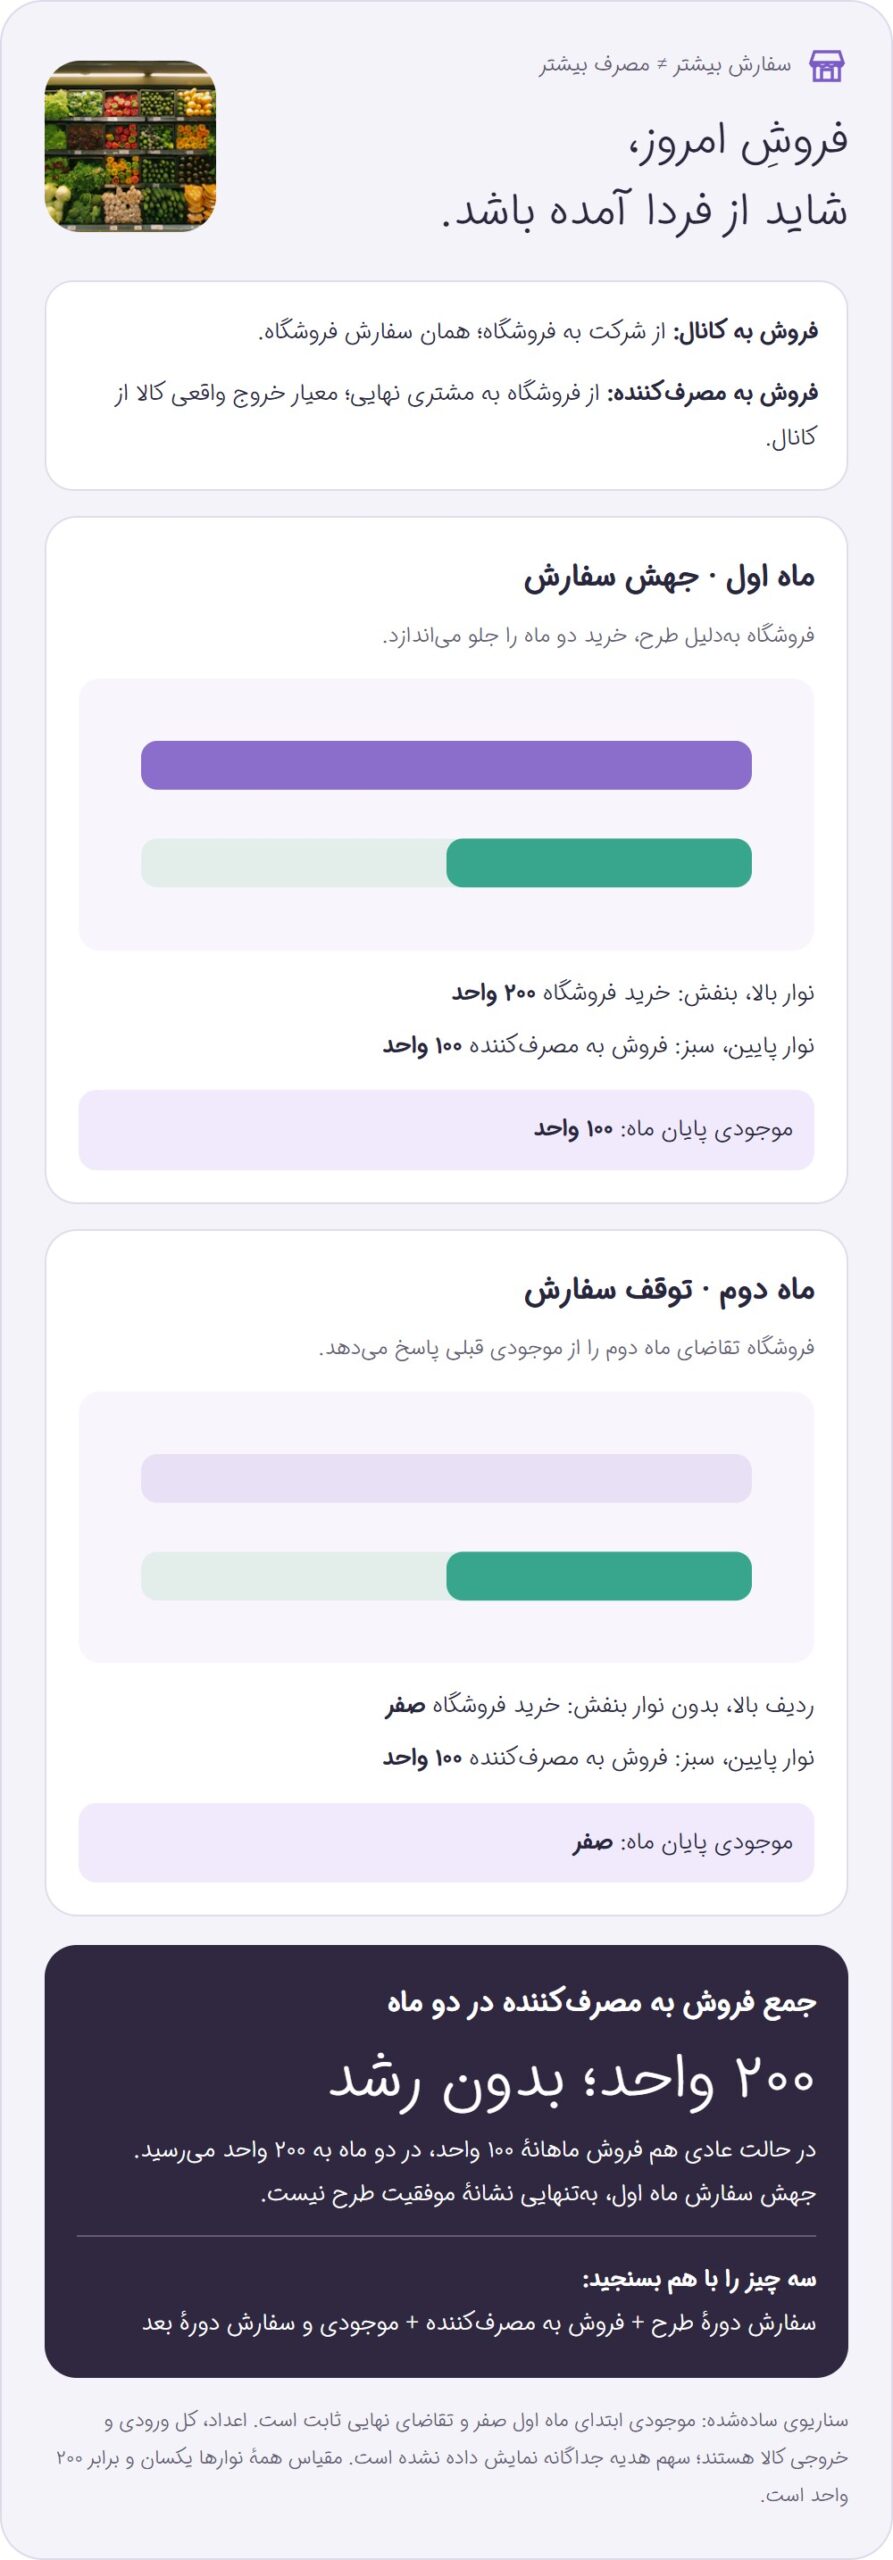
ممکن است طرح FOC باعث شود نماینده یا فروشگاه امروز بیشتر سفارش بدهد، اما مصرف نهایی تغییر نکند.
مثلا فروشگاهی که ماهانه ۱۰۰ عدد می فروشد، به دلیل طرح تشویقی ۲۰۰ عدد سفارش می دهد؛ سپس ماه بعد خریدش را کم یا متوقف می کند.
در این حالت:
- فروش کوتاه مدت شرکت بالا رفته است؛
- موجودی کانال فروش زیاد شده است؛
- اما الزاما تقاضای واقعی رشد نکرده است.
به همین دلیل باید تفاوت این دو را دید:
- Sell-in: فروش شرکت به توزیع کننده یا فروشگاه.
- Sell-out: فروش کانال به مشتری نهایی.
رشد سفارش در دوره اجرای طرح، به تنهایی نشانه موفقیت نیست. فروش و موجودی دوره بعد هم باید بررسی شود.
۸. چگونه موفقیت FOC را اندازه بگیریم؟
شاخص ها باید با هدف طرح هماهنگ باشند:
| هدف | شاخص مناسب |
|---|---|
| جذب مشتری جدید | نرخ تبدیل دریافت کنندگان نمونه به خریدار |
| افزایش حجم فروش | فروش افزایشی نسبت به خط مبنای قابل مقایسه |
| افزایش سود | سود افزایشی پس از هزینه اجرای طرح |
| معرفی محصول | نرخ خرید مجدد محصول معرفی شده |
| حفظ مشتری | نرخ ماندگاری یا تکرار خرید |
| جبران نارضایتی | حل شکایت و ادامه همکاری |
| حمایت از کانال | فروش به مصرف کننده و موجودی باقی مانده کانال |
یک چارچوب ساده:
بازده طرح = (سود افزایشی قبل از هزینه طرح − هزینه طرح) ÷ هزینه طرح
در این محاسبه، هزینه کالای رایگان و سایر هزینه ها باید فقط یک بار لحاظ شوند.
برای برآورد فروش افزایشی هم بهتر است از گروه مقایسه یا دوره مشابه با تعدیل فصل و روند فروش استفاده شود؛ چون تمام فروش دوره کمپین حاصل FOC نیست.
۹. سیاست اجرایی FOC چه بندهایی باید داشته باشد؟
یک سیاست روشن باید مشخص کند:
- مشمولان: چه مشتریان، کانال ها و محصولاتی؟
- شرط دریافت: حداقل خرید چیست و بر مبنای مبلغ است یا تعداد؟
- سقف: حداکثر کالای رایگان برای هر سفارش یا مشتری چقدر است؟
- مدت اعتبار: شروع و پایان طرح چه زمانی است؟
- ترکیب امتیازها: با تخفیف نقدی، خرید اعتباری یا سایر طرح ها قابل جمع است؟
- تأیید: چه کسی اجازه اعطا یا افزایش FOC را دارد؟
- مرجوعی: اگر خرید اصلی برگشت بخورد، تکلیف کالای رایگان چیست؟
- هزینه های جانبی: حمل، نصب یا خدمات بر عهده چه کسی است؟
- ثبت: دلیل، کد طرح و هزینه FOC چگونه ثبت می شود؟
موضوع مرجوعی به خصوص مهم است: شرایط باید از ابتدا روشن کند که با برگشت خرید اصلی، هدیه پس گرفته می شود یا تسویه طبق قرارداد و مقررات چگونه انجام می شود.
۱۰. ثبت در فاکتور با ماهیت حسابداری یکی نیست
در سیستم فروش ممکن است FOC به شکل «ردیف با مبلغ صفر» یا «ردیف با تخفیف کامل» نمایش داده شود؛ اما نحوه نمایش فاکتور، به تنهایی تعیین کننده برخورد حسابداری نیست.
برای مثال:
- نمونه تبلیغاتی مستقل؛
- کالای اضافه در بسته «۱۰+۱»؛
- جایگزینی تحت ضمانت؛
ممکن است برخوردهای متفاوتی داشته باشند. در یک بسته فروش، بسته به استاندارد حسابداری و شرایط قرارداد، ممکن است مبلغ دریافتی بین همه واحدهای تحویلی تخصیص یابد؛ حتی اگر روی فاکتور یک واحد «رایگان» نامیده شده باشد.
مالیات و ارزش گذاری هم به مقررات محل فعالیت وابسته اند. بنابراین «مبلغ صفر» را نباید خودکار معادل «بدون اثر مالیاتی یا حسابداری» دانست.
جمع بندی
FOC ابزاری برای ارائه ارزش اضافه به مشتری است، نه صرفا تحویل کالای رایگان. این ابزار زمانی مؤثر است که هدف مشخص، هزینه قابل اندازه گیری و شرایط اجرایی روشن داشته باشد. معیار موفقیت آن نیز فقط افزایش تعداد سفارش نیست؛ بلکه سود افزایشی، خرید مجدد و رشد واقعی تقاضا است.
نظرات
برای ثبت نظر باید ثبتنام کنید.
ثبتنام / ورود