خرید اعتباری چه تفاوتی با خرید نقدی در رفتار مشتری ایجاد می کند؟
فرض کنید برای خرید یک گوشی وارد فروشگاه شده اید. قیمتش ۲۴ میلیون تومان است. با پرداخت یک جا مکث می کنید: «واقعاً الان باید گوشی ام را عوض کنم؟» کمی پایین تر نوشته اند: «چهار قسط ۶ میلیون تومانی». ناگهان سؤال عوض می شود: «ماهی ۶ میلیون را می توانم جور کنم؟»
گوشی همان گوشی است. قیمت هم، اگر هزینه اضافه ای نباشد، تغییری نکرده. چیزی که جابه جا شده معیار تصمیم گیری شماست: به جای ارزش کل خرید، دارید درباره تحمل یک قسط فکر می کنید.
تفاوت خرید اعتباری و نقدی از همین جا شروع می شود. اعتبار فقط زمان پرداخت را تغییر نمی دهد؛ می تواند روی مبلغ خرید، انتخاب مدل گران تر، تعداد سفارش ها و حتی احساس ما بعد از خرید اثر بگذارد. برای مشتری ایرانی، تورم و نگرانی از گران شدن کالا هم به این ماجرا اضافه می شود. بااین حال، هر خرید اقساطی تصمیم بدی نیست؛ گاهی دقیقاً راهی است برای تأمین یک نیاز ضروری بدون خالی کردن حساب.
مسئله این است که بفهمیم چه وقت اعتبار به بودجه کمک می کند و چه وقت فقط خرید گران تر را ارزان تر جلوه می دهد.
اول یک سوءتفاهم: خرید نقدی لزوماً پرداخت با اسکناس نیست
در این مقاله، خرید نقدی یعنی پرداخت کامل قیمت هنگام خرید؛ چه با اسکناس، چه با کارت بانکی یا درگاه اینترنتی. خرید اعتباری یعنی دریافت کالا یا خدمت امروز و پرداخت تمام یا بخشی از بهای آن در آینده.
این تفکیک برای کاربران ایران مهم است. پرداخت با کارت بانکی متصل به موجودی حساب، خرید اعتباری نیست. پول همان موقع از حساب کم می شود.
ضمن اینکه همه شکل های اعتبار هم یکسان نیستند. خرید چهارقسطی کوتاه مدت، وام خرید کالا با بازپرداخت طولانی و خرید با چک، هزینه ها و تعهدات متفاوتی دارند. پژوهشی درباره کارت اعتباری آمریکایی را نمی شود بدون توضیح به همه این مدل ها تعمیم داد.
وقتی پول دیرتر می رود، خرید راحت تر به نظر می رسد
پیامک برداشت مبلغ بزرگی از حساب را تصور کنید. حتی اگر از خریدتان راضی باشید، دیدن موجودی جدید ممکن است خوشایند نباشد. اقتصاددان های رفتاری به این احساس «درد پرداخت» می گویند.
دراژن پرلک و جورج لوونستین در مقاله The Red and the Black می نویسند:
«درد پرداخت در خودکنترلی مصرف کننده نقش مهمی دارد، اما از لذت او کم می کند.»
ترجمه از متن انگلیسی
در پرداخت یک جا، لذت گرفتن کالا و ناراحتی ازدست دادن پول تقریباً هم زمان اتفاق می افتند. در خرید اعتباری، بخشی از پرداخت عقب می افتد و این اتصال ضعیف تر می شود: کالا الان جلوی چشم است، تعهد مالی در تقویم ماه بعد.
دن آریلی و جف کرایسلر هم در کتاب Dollars and Sense توضیح می دهند که احساس ما درباره خرج کردن فقط به مبلغ وابسته نیست؛ شیوه پرداخت می تواند تجربه خرج کردن را تغییر دهد. نقل به مضمون از بحث کتاب درباره پرداخت و تصمیم های مالی.
اما درد پرداخت حذف نمی شود؛ ممکن است فقط منتقل شود.
هیجان خرید کفش تازه چند روز طول می کشد، ولی قسطش شاید زمانی برسد که کفش دیگر برایمان تازگی ندارد. برعکس، قسط یک وسیله ضروری که هر روز استفاده می شود می تواند برای خریدار قابل قبول تر باشد. این تفاوت کمک می کند بفهمیم چرا بعضی بدهی ها آزاردهنده تر از بقیه احساس می شوند.
«چقدر می ارزد؟» تبدیل می شود به «قسطش چقدر است؟»
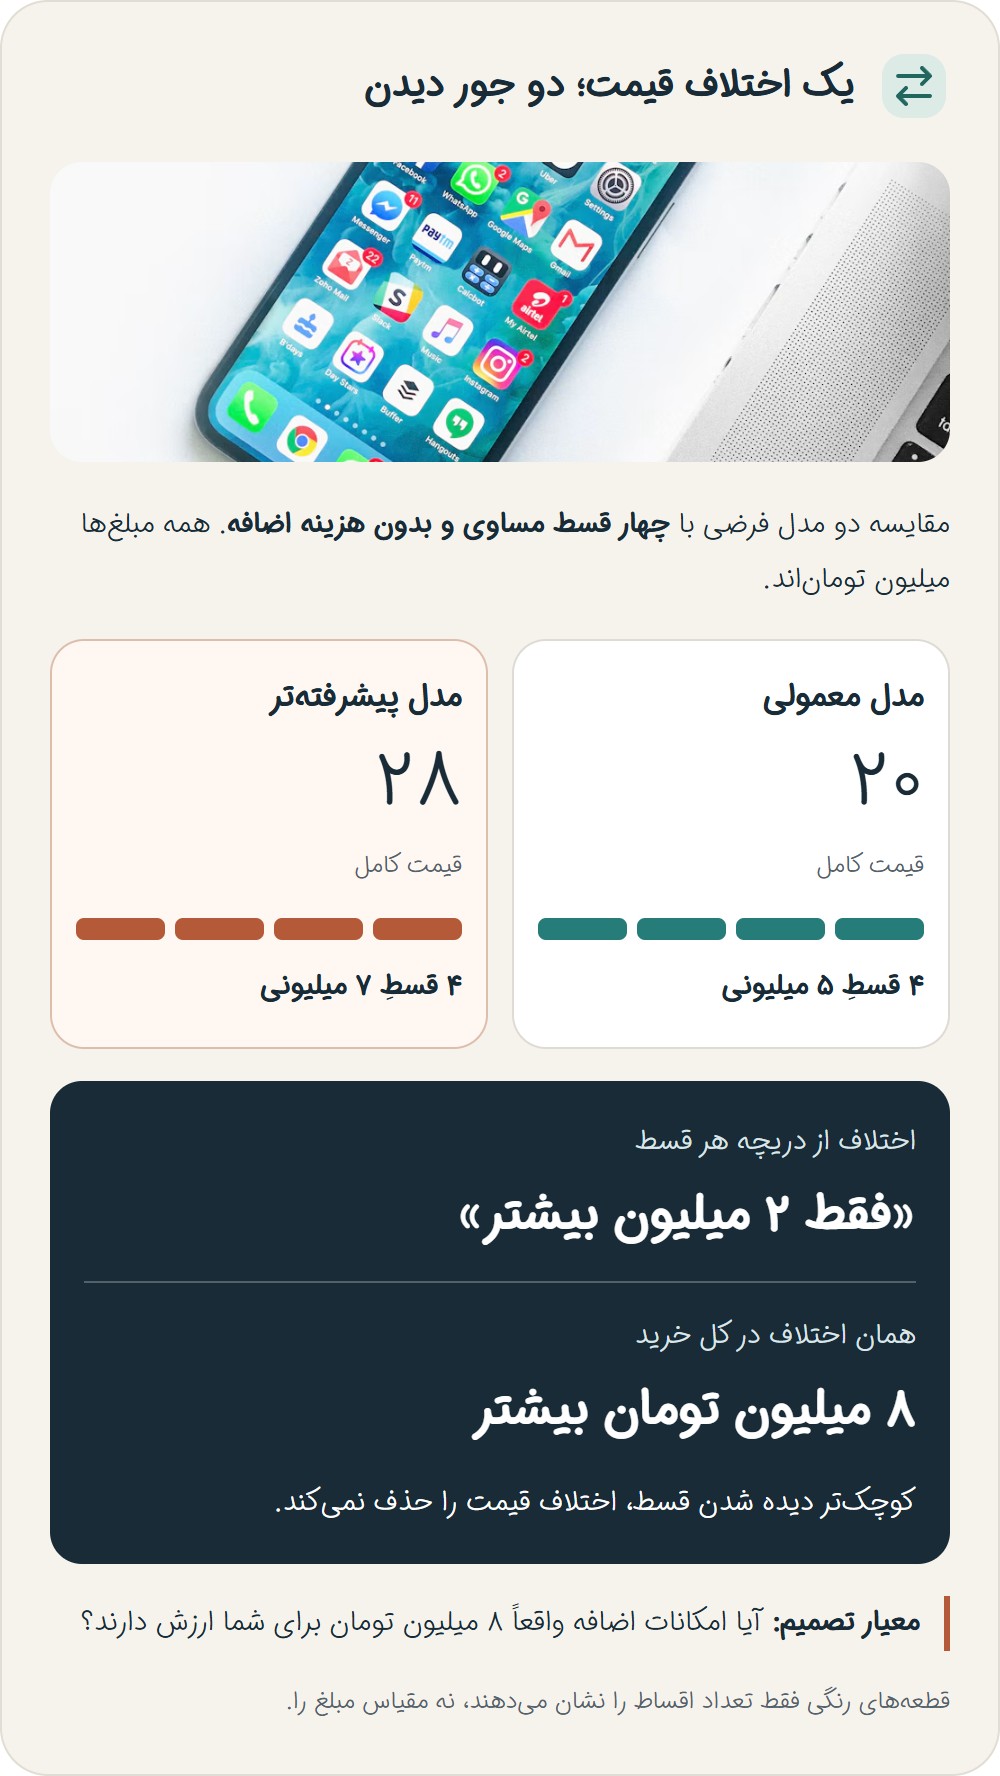
یکی از مهم ترین تغییرهای رفتاری، جابه جاشدن توجه از قیمت کل به مبلغ هر پرداخت است.
مثلاً بین دو وسیله فرضی انتخاب می کنید:
| گزینه | قیمت کل | پرداخت در چهار قسط مساوی، بدون هزینه اضافه |
|---|---|---|
| مدل معمولی | ۲۰ میلیون تومان | هر قسط ۵ میلیون تومان |
| مدل پیشرفته تر | ۲۸ میلیون تومان | هر قسط ۷ میلیون تومان |
در خرید نقدی، اختلاف قیمت ۸ میلیون تومان است. در نمایش اقساطی، همین اختلاف ممکن است به شکل «فقط ۲ میلیون بیشتر در هر قسط» دیده شود.
این تغییر نگاه می تواند مشتری را به انتخاب مدل گران تر یا اضافه کردن لوازم جانبی سوق بدهد. البته مدل گران تر شاید واقعاً کاربرد بیشتری داشته باشد؛ مسئله وقتی شروع می شود که کوچک شدن ظاهری اختلاف قسط، جای بررسی ارزش کالا را بگیرد.
پژوهش استین ماسن و دیونیسیوس آنگ در Journal of Marketing همین سازوکار را بررسی کرده است. در توضیح نتایج، پژوهشگران می گویند:
«مشتریانی که اقساطی پرداخت می کنند، نسبت به کسانی که همان مبلغ را یک جا می پردازند، محدودیت مالی کمتری احساس می کنند.»
ترجمه از گزارش نویسندگان در انجمن بازاریابی آمریکا
نکته ظریف، کلمه «احساس» است. اقساط ممکن است واقعاً فشار نقدینگی را کم کند، اما احساس توان خرید بیشتر الزاماً به معنای افزایش درآمد یا ارزان ترشدن کالا نیست.
آیا مشتری اعتباری واقعاً بیشتر خرید می کند؟
شواهد پژوهشی نشان می دهد این اتفاق می تواند رخ بدهد؛ هم در مبلغ سبد خرید و هم در دفعات خرید.
ماسن و آنگ با بررسی داده های یک خرده فروش بزرگ آمریکایی، افزایش حدود ۹ درصدی در وقوع خرید و افزایش نسبی حدود ۱۰ درصدی در مبلغ خرید را گزارش کرده اند. آزمایش های تکمیلی آن ها نیز نشان می دهد پرداخت اقساطی می تواند محدودیت مالی ادراک شده را کاهش دهد.
این اعداد پیش بینی بازار ایران نیستند. نباید نتیجه گرفت هر فروشگاهی با فعال کردن اقساط دقیقاً همین افزایش فروش را تجربه می کند.
مطالعه دیگری از مارکو دی ماجیو، امیلی ویلیامز و جاستین کتز در مجموعه مقالات کاری NBER نشان می دهد دسترسی به خدمات «الان بخر، بعداً پرداخت کن» یا BNPL، در داده های بررسی شده با افزایش مخارج کل و سهم خریدهای خرده فروشی همراه بوده است. نتیجه فقط به افرادی محدود نمی شود که پژوهشگران برایشان محدودیت نقدینگی برآورد کرده اند.
یعنی اعتبار همیشه فقط خریدی را که قرار بوده ماه بعد انجام شود جلو نمی اندازد؛ ممکن است خرید تازه ای هم ایجاد کند.
البته همه شواهد را نباید با یک برچسب جمع کرد. فراتحلیل سال ۲۰۲۴ در Journal of Retailing با بررسی ۷۱ مقاله، اثر مثبت اما کوچکی از پرداخت غیرنقدی در مقایسه با پول نقد بر مخارج پیدا کرده است. این پژوهش درباره روش های پرداخت غیرنقدی است، نه فقط اعتبار. بنابراین نتیجه اش را نمی شود مستقیماً به تفاوت «کارت بانکی ایرانی» و «خرید اقساطی» نسبت داد.
اعتبار همیشه محرک ولخرجی نیست؛ گاهی یک مشکل واقعی را حل می کند
یخچال خراب شده و تعمیرکار می گوید تعمیرش به صرفه نیست. خانواده پول خرید یخچال جدید را دارد، اما پرداخت کامل، ذخیره اضطراری اش را تقریباً تمام می کند.
در چنین وضعیتی، خرید اقساطی با هزینه روشن و بازپرداخت قابل تحمل می تواند تصمیم معقولی باشد. مشتری وسیله ضروری را می خرد و مقداری پول برای درمان، اجاره یا هزینه پیش بینی نشده نگه می دارد.
پس دو رفتار متفاوت را باید جدا کرد:
- اعتبار برای مدیریت زمان پرداخت: نیاز از قبل وجود دارد و اقساط با جریان درآمد هماهنگ می شود.
- اعتبار برای توجیه خرید تازه: نیاز چندان جدی نیست، اما دیدن مبلغ کوچک هر قسط خرید را وسوسه انگیز می کند.
گاهی هر دو هم زمان اتفاق می افتند: خانواده واقعاً یخچال لازم دارد، ولی به خاطر اقساط سراغ مدلی می رود که چند قابلیت کم استفاده و قیمت بسیار بالاتری دارد.
بهترین سؤال همین جاست: «اگر امکان اقساط نبود، همین مدل را انتخاب می کردم؟»
در ایران، ترس از گرانی هم پشت صندوق ایستاده است
در اقتصادی با تورم بالا، صبرکردن همیشه تصمیم کم هزینه ای نیست. گزارش های اقتصادی بانک جهانی درباره ایران، تورم و فشار بر قدرت خرید خانوار را بررسی کرده اند. برای مشتری، این وضعیت می تواند به یک استدلال آشنا تبدیل شود: «الان بخرم بهتر است؛ بعداً گران تر می شود.»
این استدلال گاهی درست است، اما مجوز خرید هر چیزی نیست.
تورم به تنهایی قسط را سبک نمی کند
اگر مبلغ اقساط ثابت باشد، تورم ارزش واقعی پرداخت های آینده را کاهش می دهد. ولی توان پرداخت خانواده به درآمدش وابسته است.
کسی که حقوقش ثابت مانده و هزینه خوراک و اجاره اش بالا رفته، ممکن است برای پرداخت همان قسط ثابت بیشتر تحت فشار قرار بگیرد. کاهش ارزش واقعی بدهی با راحت ترشدن پرداخت آن یکی نیست.
قیمت اقساطی را باید با قیمت نقدیِ قابل دسترس مقایسه کرد
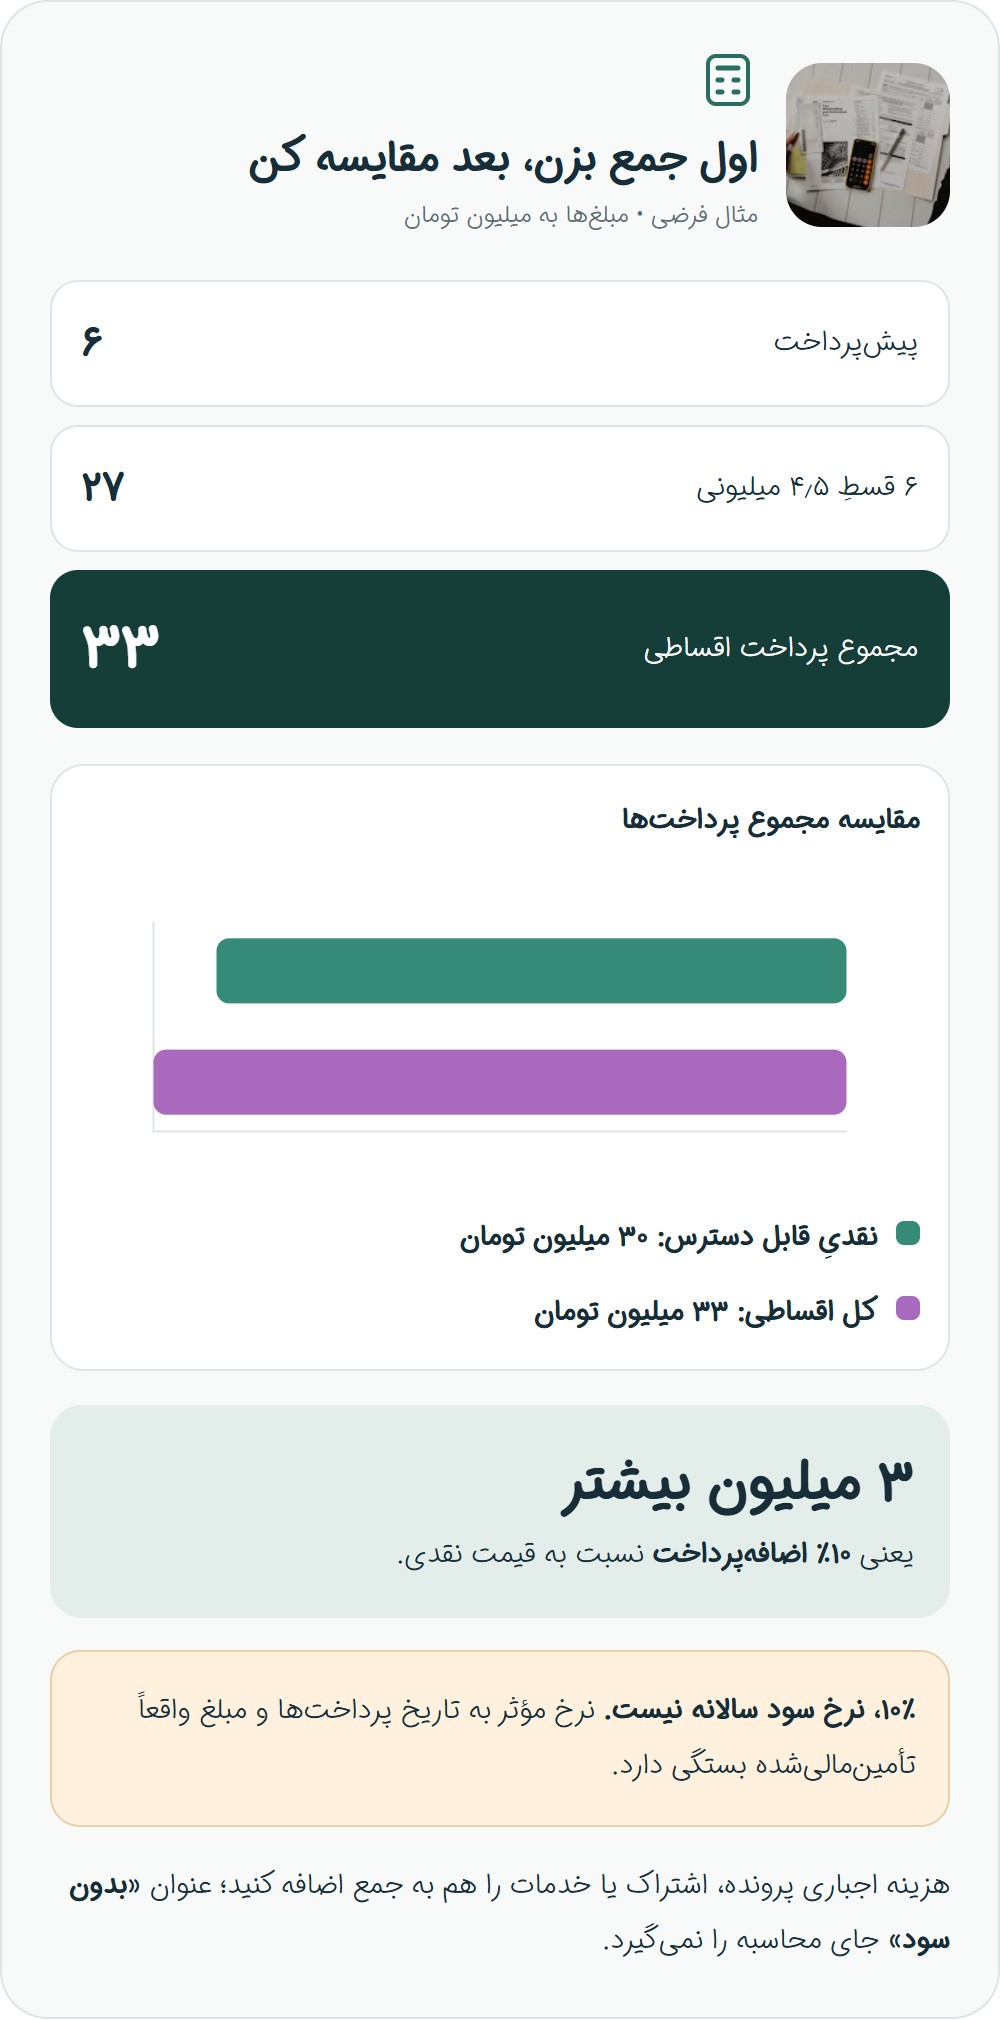
فرض کنید یک کالا را می توان نقدی ۳۰ میلیون تومان خرید. طرح اعتباری همان کالا شامل ۶ میلیون پیش پرداخت و شش قسط ۴٫۵ میلیون تومانی است:
کل پرداخت: ۶ + (۶ × ۴٫۵) = ۳۳ میلیون تومان
در این مثال فرضی، خرید اعتباری ۳ میلیون تومان گران تر است؛ یعنی ۱۰ درصد بیشتر از قیمت نقدی. این عدد نرخ سود سالانه نیست. محاسبه نرخ مؤثر به تاریخ پرداخت ها و مبلغی که واقعاً تأمین مالی شده بستگی دارد.
حالا اگر هزینه اجباری تشکیل پرونده، اشتراک یا خدمات هم وجود داشته باشد، باید اضافه شود. عنوان «بدون سود» جای جمع زدن اعداد را نمی گیرد.
گران شدن احتمالی کالا، نیاز ایجاد نمی کند
جلو انداختن خرید یک لپ تاپ ضروری برای کار با خرید وسیله ای که شاید ماه ها در کمد بماند فرق دارد. اولی ممکن است از نظر اقتصادی قابل دفاع باشد؛ دومی می تواند فقط خرج کردن زودتر برای یک نیاز نامطمئن باشد.
ترس از گرانی، فروشنده خوبی است؛ مشاور مالی خوبی نیست.
چند قسط کوچک چطور به یک فشار بزرگ تبدیل می شوند؟
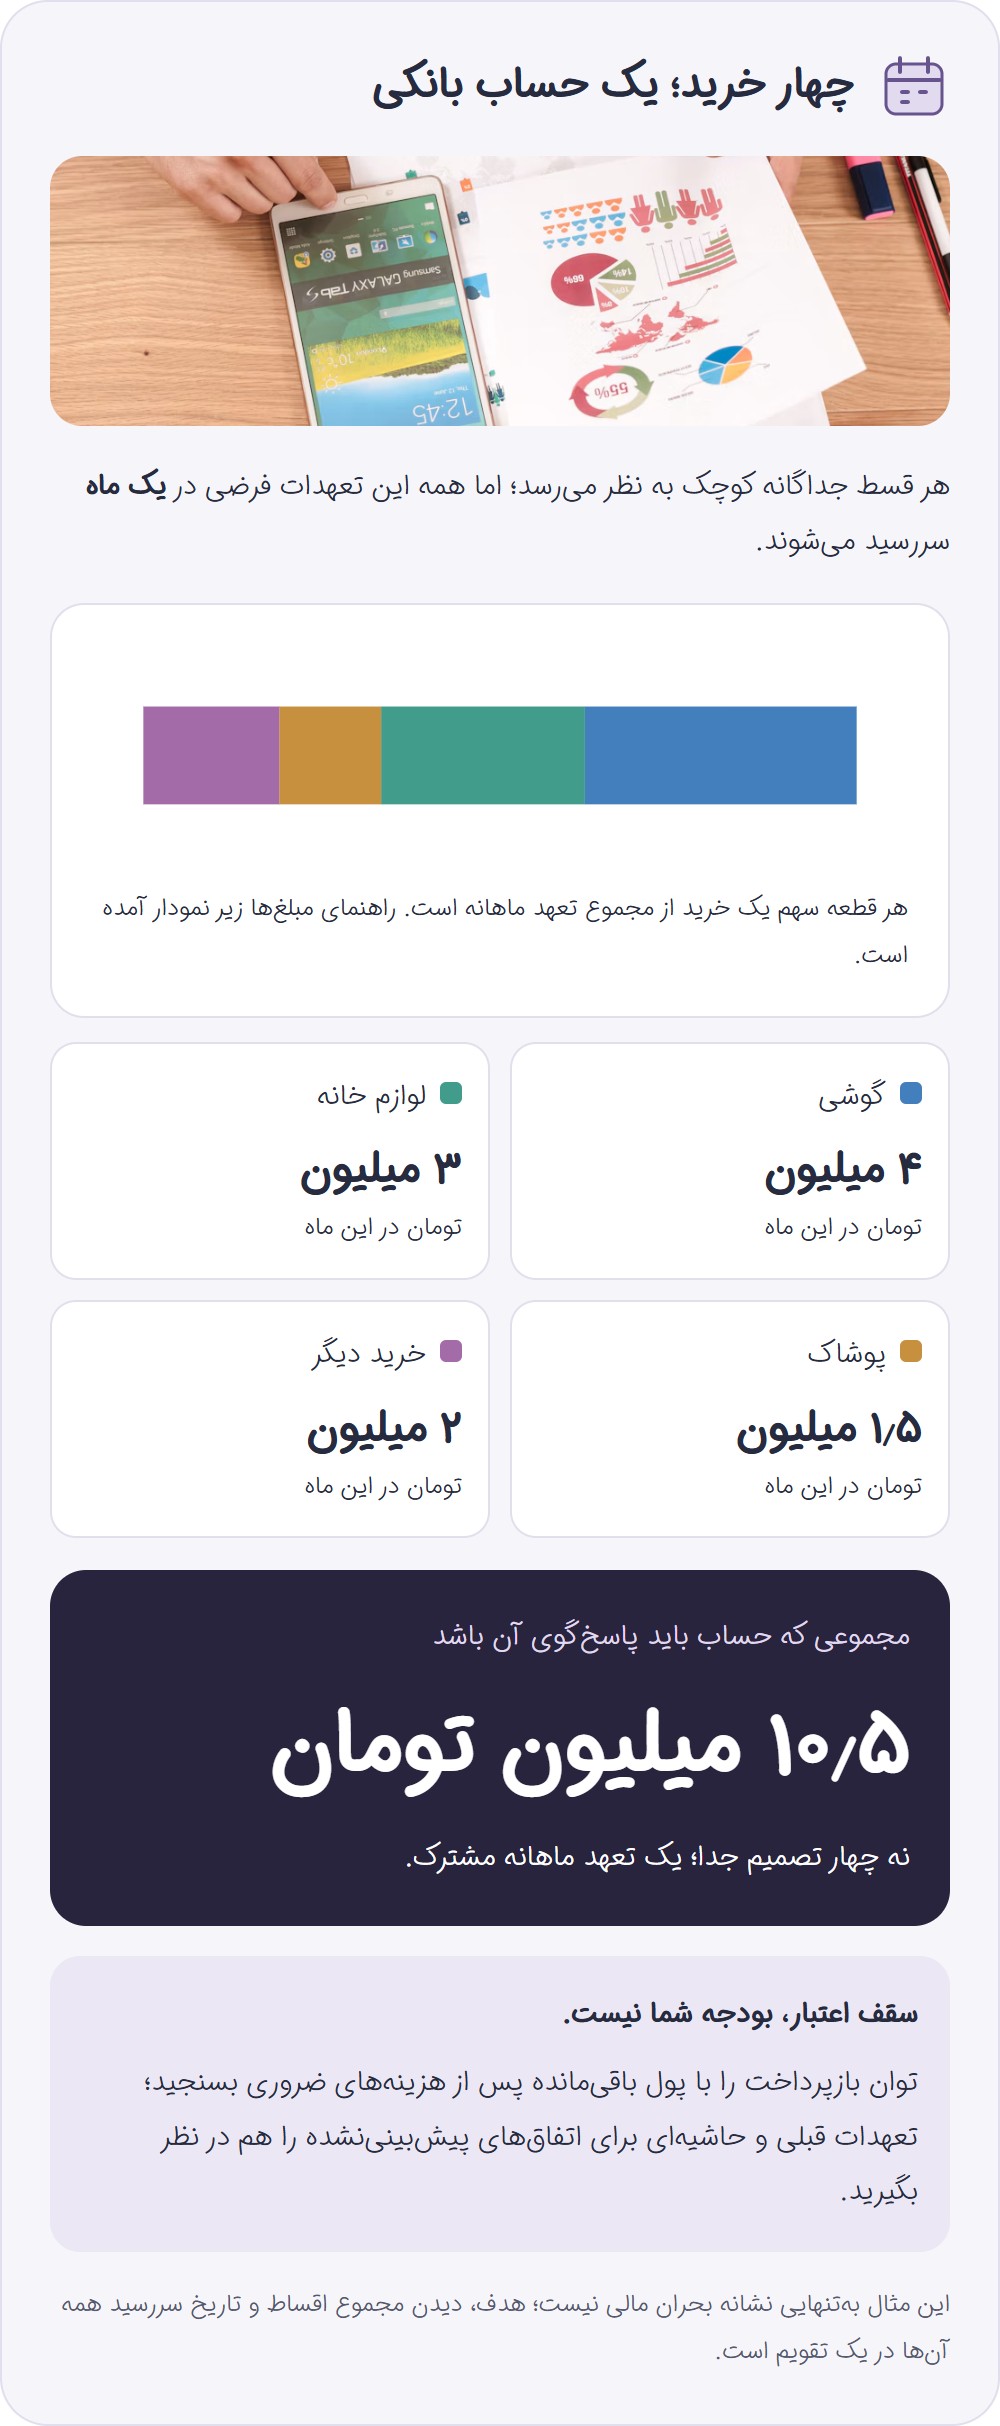
خطر معمولاً در یک خرید دیده نمی شود. هر سفارش جداگانه قابل تحمل به نظر می رسد:
| تعهد فرضی | مبلغ سررسیدشده در یک ماه |
|---|---|
| قسط گوشی | ۴ میلیون تومان |
| قسط لوازم خانه | ۳ میلیون تومان |
| قسط پوشاک | ۱٫۵ میلیون تومان |
| قسط خرید دیگر | ۲ میلیون تومان |
| مجموع | ۱۰٫۵ میلیون تومان |
در هر صفحه پرداخت یک عدد کوچک دیده اید. حساب بانکی اما باید مجموع همه آن ها را بپردازد.
گزارش ژانویه ۲۰۲۵ اداره حمایت مالی از مصرف کننده آمریکا، بر پایه داده های سال ۲۰۲۲، نشان می دهد حدود ۶۳ درصد وام گیرندگان BNPL در مقطعی از سال چند وام هم زمان داشته اند و ۳۳ درصد از چند ارائه دهنده استفاده کرده اند.
این آمار مربوط به آمریکاست، نه ایران. همچنین داشتن چند وام به خودی خود اثبات نمی کند فرد دچار بحران مالی شده است. درس کاربردی اش این است که ارزیابی هر خرید به صورت جداگانه می تواند تصویر واقعی تعهدات را پنهان کند.
سقف اعتبار اپلیکیشن هم معادل بودجه شما نیست. ممکن است اعتبار بگیرید، اما بعد از اجاره و هزینه های ضروری، پول کافی برای بازپرداخت راحت نداشته باشید.
خرید اعتباری رابطه مشتری و فروشگاه را هم عوض می کند
در خرید نقدی، بخش مالی معامله معمولاً زود تمام می شود. در خرید اعتباری، رابطه تا چند هفته یا چند ماه ادامه دارد: یادآوری سررسید، پرداخت، رفع مغایرت و شاید مرجوعی.
همین ادامه دارشدن رابطه می تواند اعتماد بسازد یا آن را خراب کند.
اگر کالا مرجوع شود، مشتری فقط منتظر برگشت پول نیست؛ باید بداند تکلیف اقساط چه می شود. آیا بدهی لغو شده؟ قسط بعدی هنوز سررسید دارد؟ چه کسی باید پاسخ بدهد: فروشگاه یا اعتباردهنده؟ پاسخ این پرسش ها به قرارداد و فرایند هر سرویس وابسته است.
امکان اقساط همچنین می تواند انتخاب فروشگاه را تغییر دهد. مشتری ممکن است فروشگاهی را انتخاب کند که اعتبارش آنجا قابل استفاده است، حتی اگر گزینه نقدی ارزان تری پیدا کرده باشد. این رفتار لزوماً وفاداری به برند نیست؛ شاید صرفاً وابستگی به شرایط پرداخت باشد.
برای فروشنده هم افزایش مبلغ سبد به تنهایی معیار موفقیت نیست. هزینه تأمین مالی، سهم کارمزد، مرجوعی و شکایت مشتری باید کنار فروش دیده شوند. اینکه ریسک تأخیر یا عدم پرداخت بر عهده چه کسی است نیز به قرارداد بستگی دارد.
فروش سالم یعنی مشتری بعد از قسط آخر هم از خریدش راضی باشد، نه فقط هنگام ثبت سفارش.
چطور نگذاریم مبلغ قسط جای تصمیم گیری را بگیرد؟
لازم نیست برای هر خرید یک فایل پیچیده مالی بسازید. چند بررسی ساده می تواند تفاوت بزرگی ایجاد کند:
۱. اول قیمت کامل را بنویسید. پیش پرداخت، مجموع اقساط و تمام هزینه های اجباری را جمع کنید. بعد سراغ مبلغ هر قسط بروید.
۲. همه بدهی ها را در یک تقویم ببینید. تعهدات چند اپلیکیشن، چک ها و اقساط بانکی را کنار هم بگذارید. زمان برداشت به اندازه مجموع بدهی مهم است.
۳. با پول باقی مانده حساب کنید، نه کل حقوق. مبنای تصمیم باید درآمد پس از هزینه های ضروری و تعهدات قبلی باشد؛ آن هم با حاشیه ای برای اتفاق های پیش بینی نشده.
۴. یک سناریوی بد را امتحان کنید. اگر حقوق دیر برسد یا هزینه درمان پیش بیاید، قسط را از کجا می پردازید؟ جواب «یک اعتبار دیگر می گیرم» زنگ خطر است.
۵. برای خرید غیرضروری فاصله بگذارید. مثلاً یک شب تصمیم را عقب بیندازید. این قانون علمیِ قطعی نیست؛ فرصتی عملی است تا هیجان تبلیغ از نیاز واقعی جدا شود.
۶. شرایط تأخیر و مرجوعی را قبل از تأیید بخوانید. جریمه، تضمین، برداشت خودکار و نحوه لغو بدهی را حدس نزنید.
خرید نقدی معمولاً محدودیت امروز را جلوی چشم می گذارد؛ خرید اعتباری بخشی از آن را به آینده می برد. اولی ممکن است خرید ضروری را عقب بیندازد و دومی ممکن است خرید غیرضروری را جلو بیندازد. هیچ کدام به خودی خود برنده نیستند.
مرز تصمیم خوب اینجاست: اعتبار باید زمان پرداخت را با توان مالی شما هماهنگ کند، نه اینکه توان مالی تان را بزرگ تر از واقعیت نشان بدهد.
قبل از زدن دکمه «خرید اقساطی» بپرسید: این کالا به درد زندگی ام می خورد، یا فقط قسطش خوب به نظر می رسد؟
منابع
| ارجاع | منبع | کاربرد در مقاله |
|---|---|---|
| ۱ | Prelec & Loewenstein، ۱۹۹۸؛ The Red and the Black: Mental Accounting of Savings and Debt، Marketing Science | درد پرداخت، رابطه مصرف و پرداخت؛ منبع نقل قول ترجمه شده |
| ۲ | Dan Ariely & Jeff Kreisler؛ Dollars and Sense: How We to Spend Smarter، HarperCollins | توضیح عمومی روان شناسی پول و شیوه پرداخت؛ استفاده به صورت نقل به مضمون |
| ۳ | Maesen & Ang، ۲۰۲۵؛ Buy Now Pay Later: Impact of Installment Payments on Customer Purchases، Journal of Marketing؛ شرح نتایج توسط نویسندگان | محدودیت مالی ادراک شده، افزایش وقوع و مبلغ خرید؛ منبع نقل قول ترجمه شده |
| ۴ | Di Maggio, Williams & Katz، ۲۰۲۲؛ Buy Now, Pay Later Credit: on Spending Patterns، مقاله کاری NBER شماره ۳۰۵۰۸ | بررسی اثر دسترسی به اعتبار BNPL بر مخارج |
| ۵ | Schomburgk, Belli & Hoffmann، ۲۰۲۴؛ Less Cash, More Splash? A Meta-analysis on the Cashless Effect، Journal of Retailing | فراتحلیل ۷۱ مقاله؛ تفکیک شواهد پرداخت غیرنقدی از خرید اعتباری |
| ۶ | World Bank، بهار ۲۰۲۴؛ Iran Economic Monitor: | زمینه اقتصادی ایران، تورم و قدرت خرید |
| ۷ | CFPB، ژانویه ۲۰۲۵؛ Consumer Use of Buy Now, Pay | آمار استفاده هم زمان از چند وام و چند ارائه دهنده در آمریکا، بر پایه داده های ۲۰۲۲ |
نظرات
برای ثبت نظر باید ثبتنام کنید.
ثبتنام / ورود