«فعلاً همین کارمان را راه می اندازد.» این جمله معمولاً وقتی وارد گفت وگوهای خانه می شود که فاصله درآمد و خرج بیشتر شده است. گوشی هنوز روشن می شود، مبل را می توان تعمیر کرد و خرید لباس تازه هم می تواند تا ماه بعد صبر کند. خانواده می کوشد پول محدودش را به هزینه هایی برساند که نمی شود به سادگی عقب انداخت: اجاره، خوراک، دارو و رفت وآمد به محل کار.
اما همه خریدها به یک شکل تغییر نمی کنند. بعضی عقب می افتند، بعضی کوچک تر می شوند و بعضی جایشان را به گزینه ارزان تر می دهند. شناخت این تفاوت ها کمک می کند بفهمیم فشار مالی چطور زندگی روزمره را عوض می کند و کجا صرفه جویی ممکن است هزینه بیشتری روی دستمان بگذارد.
کدام خریدها زودتر عقب می افتند؟
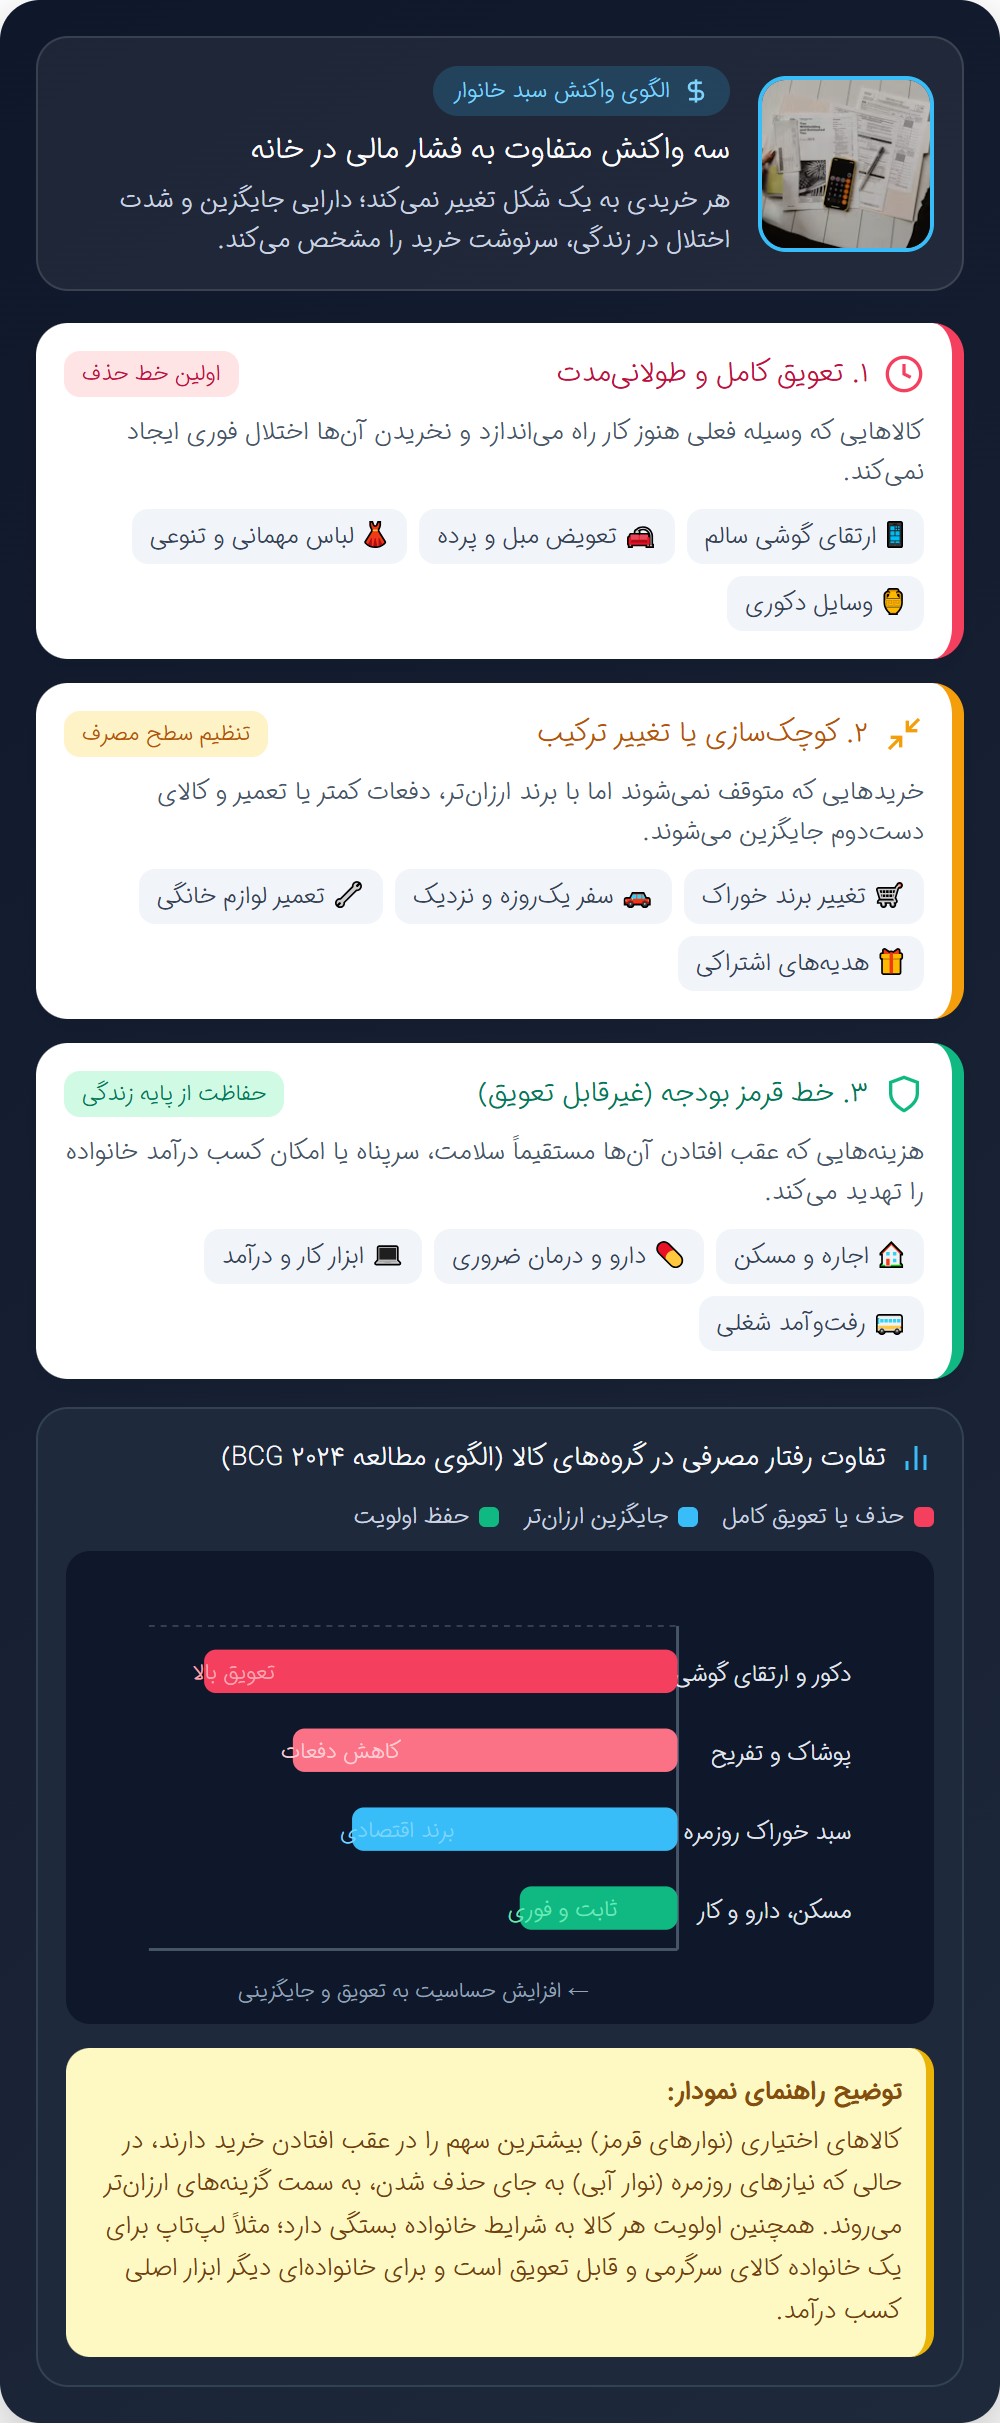
خریدهایی بیشتر در معرض تعویق اند که جایگزین قابل استفاده ای دارند و نخریدنشان فعلاً اختلال جدی ایجاد نمی کند؛ مثل تعویض گوشی سالم، خرید مبلمان تازه، لباس اضافه یا وسایل تزئینی.
البته نمی توان برای همه خانواده های ایرانی یک ترتیب ثابت نوشت. لپ تاپ برای یک نفر وسیله سرگرمی است و برای دیگری ابزار درآمد. خانواده مستأجر، خانواده دارای کودک و خانواده ای که بیمار مزمن دارد، با محدودیت های متفاوتی روبه رو هستند.
پژوهش های بین المللی هم تفاوت میان گروه های کالا را نشان می دهند. در بررسی های سال ۲۰۲۴ شرکت مشاوره بوستون، مصرف کنندگان آمریکایی بیشتر از خریدهای اختیاری، مانند وسایل الکترونیکی و پوشاک، کم کرده بودند؛ در خریدهای روزمره نیز سراغ گزینه های ارزان تر می رفتند. این یافته، آمار ایران نیست، اما برای فهم تفاوت «خرید قابل تعویق» و «نیاز روزمره» مفید است.
گوشی، لوازم خانگی و وسایلی که هنوز کار می کنند
وقتی بودجه تنگ می شود، تفاوت میان «تعویض لازم» و «ارتقای دلخواه» اهمیت بیشتری پیدا می کند. خرید گوشی جدید به خاطر دوربین بهتر با تعویض گوشی خرابی که ابزار کار است، یک تصمیم نیست.
در این گروه، خانواده ممکن است:
- عمر وسیله فعلی را با تعمیر بیشتر کند؛
- به جای مدل گران تر، مدلی ساده تر بخرد؛
- سراغ کالای دست دوم سالم برود؛
- خرید را تا زمان خرابی جدی عقب بیندازد.
بااین حال، تعمیر همیشه اقتصادی تر نیست. باید هزینه تعمیر، عمر احتمالی دستگاه پس از تعمیر، مصرف انرژی و امکان خرابی دوباره را کنار هم گذاشت. وسیله ای که مرتب خراب می شود، گاهی با وجود قیمت خرید پایین تر، خرج بیشتری دارد.
لباس، کفش و خریدهای مناسبتی
در پوشاک، معمولاً امکان استفاده دوباره، تعمیر یا محدودکردن تعداد خرید وجود دارد. ممکن است لباس مهمانی تازه حذف شود، خرید فصلی کوچک تر شود یا کیف و کفش قبلی یک فصل دیگر استفاده شوند.
اما همه پوشاک را نمی توان «اضافی» دانست. کفش مناسب برای کسی که ساعت های طولانی سرپا کار می کند، لباس گرم و لباس کودکی که رشد کرده است، با خرید صرفاً برای تنوع فرق دارند.
در مناسبت ها نیز فشار بودجه ممکن است به هدیه ارزان تر، خرید مشترک چند نفر یا ساده ترشدن مراسم منجر شود. گفت وگوی روشن درباره سقف هزینه، معمولاً بهتر از خریدی است که فقط برای حفظ ظاهر انجام می شود و بعد چند ماه قسط به جا می گذارد.
مبلمان، دکوراسیون و تغییر ظاهر خانه
تعویض پرده، فرش، ظروف پذیرایی و مبلمان سالم، قابلیت تعویق بیشتری دارد. نتیجه ممکن است تعمیر مبل، شست وشوی فرش یا کنارگذاشتن موقت تغییر دکوراسیون باشد.
اینجا باید میان زیباسازی و نگهداری ضروری خانه مرز گذاشت. رنگ کردن دیوار برای تنوع با رسیدگی به نشتی لوله یکی نیست. تعویق اولی شاید فقط ظاهر خانه را ثابت نگه دارد؛ تعویق دومی می تواند به خسارت بزرگ تری برسد.
سفر، رستوران و تفریح؛ بیشتر کوچک می شوند تا عقب بیفتند
همه کاهش هزینه ها به معنی «بعداً می خریم» نیست. شام رستورانی که این هفته حذف می شود، لزوماً ماه بعد جبران نخواهد شد. سفر نیز ممکن است کوتاه تر شود، مقصد نزدیک تری پیدا کند یا به دیدار یک روزه با خانواده تبدیل شود.
سفارش غذا، کافه رفتن، اقامت در هتل و تفریح های بلیت دار از هزینه هایی اند که می توان تعداد دفعات یا سطحشان را تغییر داد. اشتراک های کم استفاده هم ارزش بازبینی دارند.
بااین حال، حذف کامل تفریح و ارتباط اجتماعی تنها انتخاب ممکن نیست. پیاده روی، دورهمی ساده یا فعالیت های کم هزینه می توانند جای بخشی از خرج های قبلی را بگیرند. برنامه ای که هیچ فرصتی برای استراحت باقی نمی گذارد، ممکن است دوام نیاورد.
خرید خوراک معمولاً عقب نمی افتد؛ ترکیب سبد عوض می شود
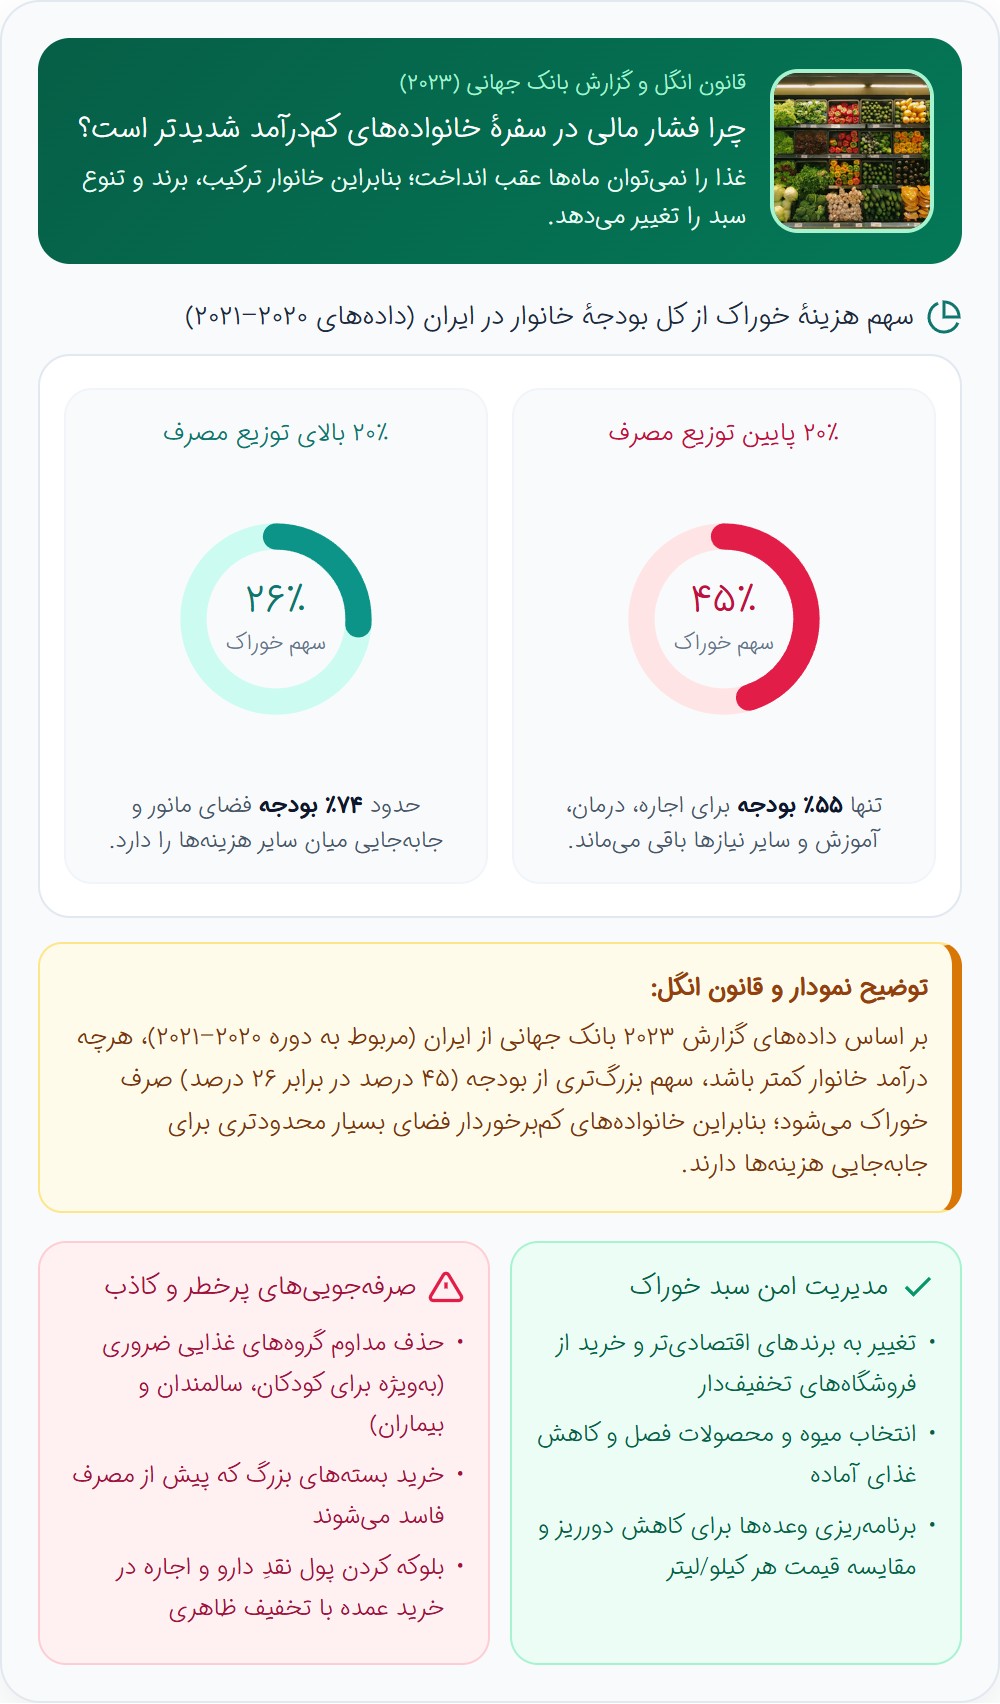
خانواده نمی تواند خرید غذا را مثل تعویض تلویزیون چند ماه عقب بیندازد. به همین دلیل، فشار مالی در سبد خوراک شکل دیگری پیدا می کند: تغییر برند، خرید از فروشگاه ارزان تر، کاهش تنوع، انتخاب محصولات فصل یا کمترکردن غذاهای آماده.
این موضوع برای خانوارهای کم برخوردار حساس تر است. طبق گزارش سال ۲۰۲۳ بانک جهانی درباره ایران، در سال ۲۰۲۰–۲۰۲۱، بیست درصد خانوارهای پایین توزیع مصرف حدود ۴۵ درصد بودجه خود را صرف خوراک می کردند؛ این سهم برای بیست درصد بالای توزیع ۲۶ درصد بود. این ارقام مربوط به همان دوره اند، نه وضعیت امروز.
«قانون انگل» هم رابطه ای عمومی را توضیح می دهد: با افزایش درآمد، سهم خوراک از کل هزینه خانوار معمولاً کاهش می یابد؛ حتی اگر مبلغ خرید غذا بیشتر شود. بنابراین، خانواده کم درآمد فضای کمتری برای جابه جاکردن هزینه ها دارد.
نکته مهم این است که ارزان تر خریدن با ناکافی خوردن فرق دارد. کاهش دورریز، برنامه ریزی وعده ها و مقایسه قیمت هر کیلو یا لیتر می تواند مفید باشد؛ اما حذف مداوم گروه های غذایی، به ویژه برای کودکان، سالمندان و بیماران، صرفه جویی بی خطری نیست.
بسته بزرگ تر هم همیشه انتخاب بهتری نیست. اگر پیش از مصرف خراب شود یا پول لازم برای خریدهای ضروری دیگر را بگیرد، تخفیف ظاهری آن کمک چندانی نمی کند.
آموزش و سلامت؛ هزینه هایی که تعویقشان نیاز به احتیاط دارد
کلاس تفریحی، دوره آموزشی کم استفاده یا خرید کتاب غیردرسی ممکن است عقب بیفتد. ولی کنارگذاشتن یک آموزش ضروری برای کار یا حذف امکانات پایه تحصیل کودک می تواند پیامد متفاوتی داشته باشد. پیش از حذف، می توان امکان استفاده از کتابخانه، کتاب دست دوم یا دوره کم هزینه تر را بررسی کرد.
درباره سلامت، مرز احتیاط جدی تر است. ممکن است خانواده برای حفظ پول نقد، مراجعه به دندان پزشک، تهیه عینک یا پیگیری درمان را عقب بیندازد؛ اما فشار مالی، یک نیاز پزشکی را غیرضروری نمی کند.
زمان مناسب درمان و امکان تعویق آن را باید با پزشک یا دندان پزشک مشخص کرد، نه صرفاً براساس شدت درد یا موجودی حساب. قطع خودسرانه دارو و عقب انداختن رسیدگی به علائم تازه یا رو به بدترشدن، راه امنی برای کاهش مخارج نیست. پرس وجو درباره خدمات تحت پوشش بیمه یا مراکز کم هزینه تر، گزینه مناسب تری است.
چرا تصمیم گیری زیر فشار مالی سخت تر می شود؟
وقتی پول کم است، هر خرید ساده به چند تصمیم تبدیل می شود: الان بخرم یا صبر کنم؟ بسته کوچک تر بگیرم یا اقتصادی تر؟ اگر این قسط را بدهم، برای دارو کافی می ماند؟
سندهیل مولاینیتن و الدار شفیر در کتاب کمبود توضیح می دهند که درگیری مداوم با کمبود، بخشی از ظرفیت ذهنی در دسترس را اشغال می کند. در بخشی از کتاب، به ترجمه، آمده است:
«کمبود مستقیماً پهنای باند ذهنی را کاهش می دهد؛ نه ظرفیت ذاتی فرد، بلکه مقداری از آن ظرفیت را که در لحظه برای استفاده در دسترس است.»
پس تصمیم نامناسب مالی را نباید همیشه به بی دقتی یا ناآگاهی نسبت داد. کسی که هم زمان نگران اجاره، بدهی و خوراک است، زیر بار تصمیم های بیشتری قرار دارد.
نوشتن هزینه های ضروری و خریدهای قابل تعویق، کمک می کند لازم نباشد هر روز از ابتدا درباره همه چیز تصمیم گرفت. حتی یک فهرست کوتاه روی کاغذ می تواند مفیدتر از حساب وکتاب دائمی در ذهن باشد.
در شرایط تورمی، صبرکردن همیشه به صرفه است؟
در ایران، عقب انداختن خرید یک نگرانی واقعی دارد: شاید ماه بعد همان کالا گران تر شود. اما این نگرانی به تنهایی دلیل کافی برای خرید فوری نیست.
باید دو هزینه را کنار هم گذاشت: هزینه احتمالی گران شدن کالا و هزینه از دست دادن پولی که امروز به آن نیاز داریم. خرید وسیله غیرضروری، حتی پیش از افزایش قیمت، اگر خانواده را برای اجاره یا درمان به قرض گرفتن مجبور کند، ممکن است تصمیم پرهزینه تری باشد.
پیش از خرید نقدی یا قسطی، چند پرسش کمک کننده است:
- آیا در آینده نزدیک واقعاً به این کالا نیاز داریم؟
- وسیله فعلی یا گزینه ارزان تر کارمان را راه می اندازد؟
- قیمت نهایی اقساط، با همه کارمزدها و هزینه ها، چقدر می شود؟
- اگر درآمد یک ماه کمتر شد، پرداخت اقساط هنوز ممکن است؟
مورگان هاوسل در روان شناسی پول بر جاگذاشتن حاشیه ای برای خطا و اتفاق های پیش بینی نشده تأکید می کند. برای بودجه خانه، برداشت عملی این است که بهتر است تمام پول و درآمد آینده را از قبل به خریدها متعهد نکنیم؛ البته اگر درآمد اساساً کفاف ضروریات را ندهد، ایجاد چنین حاشیه ای بدون حمایت یا افزایش درآمد آسان نیست.
چطور تشخیص بدهیم کدام خرید می تواند منتظر بماند؟
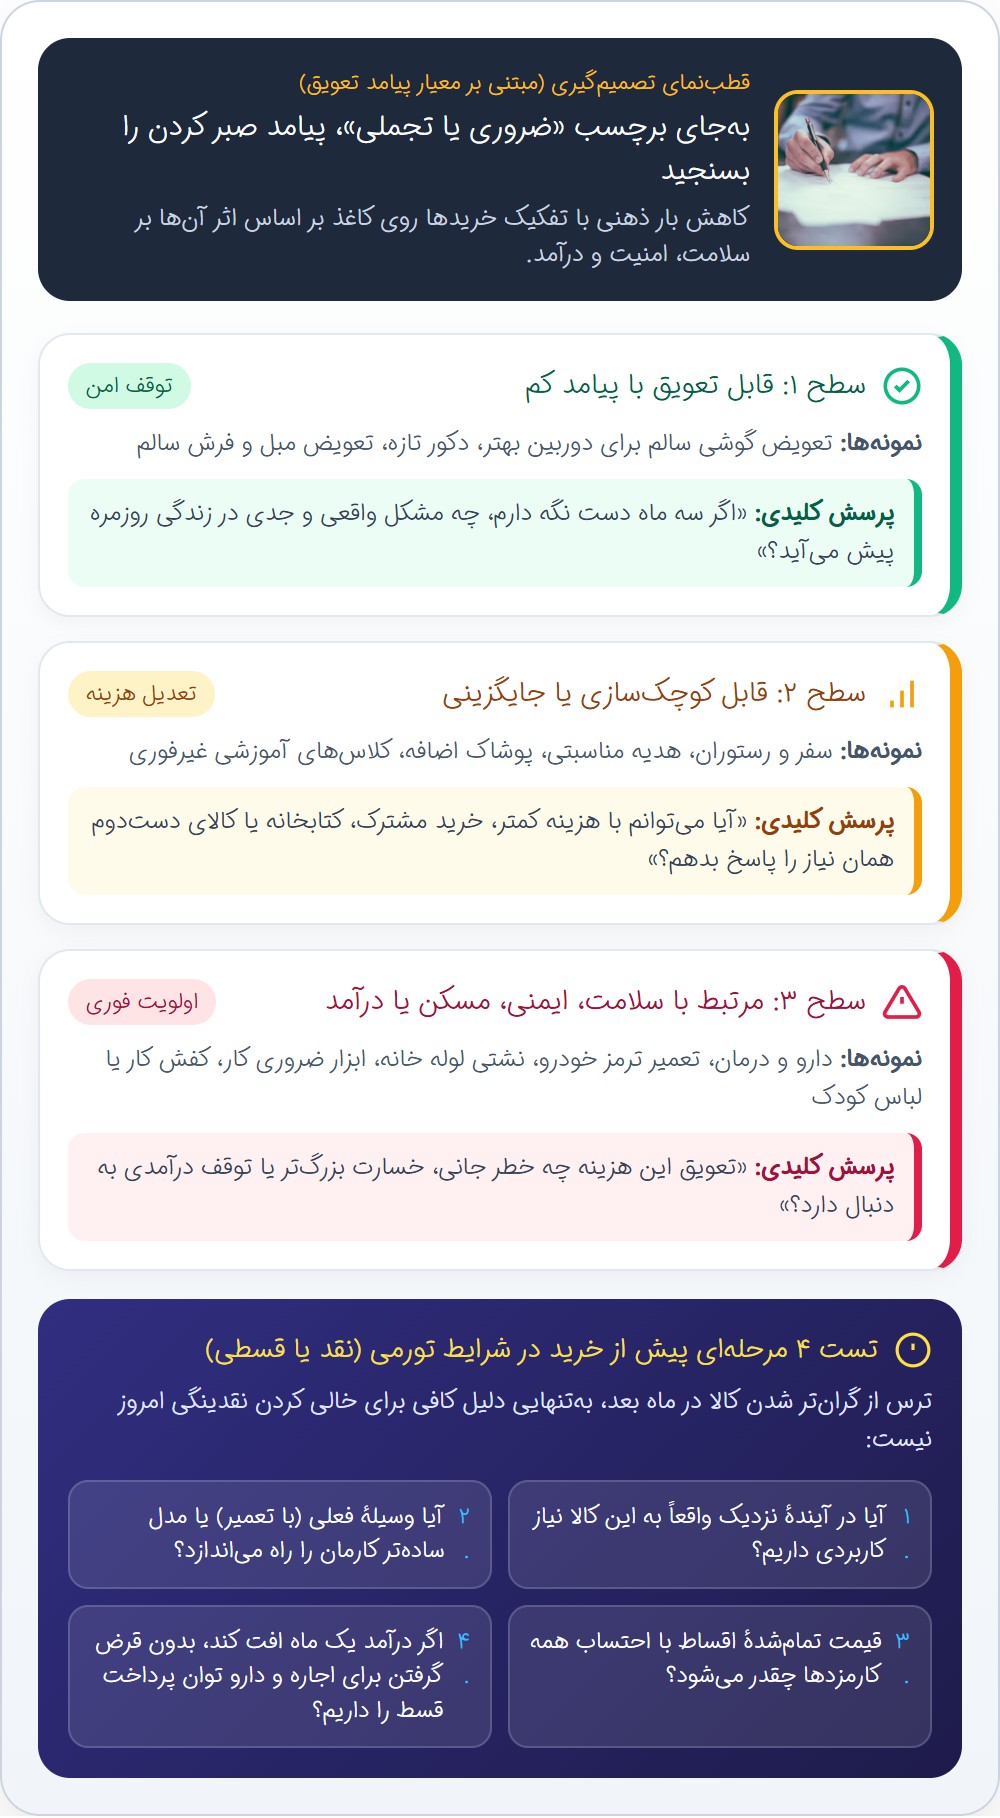
به جای تقسیم همه چیز به «ضروری» و «تجملی»، پیامد تعویق را بررسی کنید:
| وضعیت خرید | نمونه | پرسش اصلی |
|---|---|---|
| قابل تعویق با پیامد کم | تعویض گوشی سالم، دکور تازه | اگر سه ماه نخرم، چه مشکلی پیش می آید؟ |
| قابل کوچک کردن یا جایگزینی | سفر، هدیه، پوشاک اضافه | می توانم با هزینه کمتر همان نیاز را پاسخ بدهم؟ |
| مرتبط با سلامت، ایمنی یا درآمد | دارو، تعمیر ترمز، ابزار ضروری کار | تعویق چه خطر یا هزینه ای ایجاد می کند؟ |
راهنمای اولویت بندی پرداخت های اداره حمایت مالی از مصرف کننده آمریکا نیز بر سنجیدن پیامد نپرداختن و حفاظت از مسکن و درآمد تأکید دارد. این اصل برای فکرکردن به بودجه مفید است؛ جزئیات حقوقی آن را نباید به قراردادها و قوانین ایران تعمیم داد.
خانواده ها وقتی بودجه شان تنگ می شود، اغلب ابتدا از نوکردن، تنوع و راحتی بیشتر می گذرند. وقتی فشار ادامه پیدا کند، ممکن است نوبت به کیفیت خوراک، آموزش و درمان برسد. این مرحله را نباید صرفاً «مدیریت بهتر خرید» نامید؛ گاهی مسئله، ناکافی بودن درآمد برای نیازهای پایه است.
معیار مناسب برای عقب انداختن خرید این نیست که «فعلاً می شود تحمل کرد»؛ این است که صبرکردن چه اثری بر سلامت، امنیت، درآمد و هزینه های آینده خانواده می گذارد.
منابع
| منبع | کاربرد در مقاله |
|---|---|
| بانک جهانی؛ گزارش فقر و رفاه ایران، ۲۰۲۳ | سهم خوراک از بودجه گروه های مختلف خانوار در سال ۲۰۲۰–۲۰۲۱ |
| Our World in Data؛ قانون انگل و هزینه خوراک | توضیح رابطه درآمد و سهم خوراک در بودجه |
| BCG؛ تغییر رفتار مصرف کنندگان در اثر تورم، ۲۰۲۴ | شواهد مربوط به کاهش و تعویق خرید در آمریکا؛ نه رتبه بندی خانوارهای ایرانی |
| مولاینیتن و شفیر؛ گزیده کتاب کمبود | فشار کمبود بر ظرفیت ذهنی؛ منبع نقل قول ترجمه شده |
| مورگان هاوسل؛ گزیده کتاب روان شناسی پول | اهمیت حاشیه اطمینان در برنامه ریزی مالی |
| CFPB؛ راهنمای اولویت بندی پرداخت ها | ارزیابی پیامد تعویق پرداخت و حفاظت از مسکن و درآمد |
نظرات
برای ثبت نظر باید ثبتنام کنید.
ثبتنام / ورود