افزایش اعتبار کالابرگ چه معنایی برای فروشگاه های کوچک دارد؟
برای صاحب یک سوپرمارکت محلی، افزایش اعتبار کالابرگ می تواند به معنی مشتری بیشتر، فروش بالاتر و کمتر شدن خریدهای نسیه باشد. اما همان روزی که فروش بالا می رود، ممکن است پول کافی برای سفارش بعدی کالا در حساب فروشگاه نباشد؛ چون کالا از قفسه خارج شده، ولی مبلغ خرید هنوز تسویه نشده است.
پس موضوع فقط این نیست که مردم چقدر اعتبار بیشتری دریافت می کنند. مهم است چه سهمی از این اعتبار در فروشگاه های کوچک خرج شود، پول فروش چه زمانی به حساب آن ها برسد و هزینه جایگزین کردن اجناس چقدر باشد. افزایش اعتبار کالابرگ، فرصت فروش ایجاد می کند؛ سودآور شدن این فرصت به موجودی، نقدینگی و کیفیت اجرای طرح بستگی دارد.
افزایش اعتبار دقیقاً چه چیزی را تغییر می دهد؟
کالابرگ الکترونیکی، اعتبار خرید کالاهای مجاز در فروشگاه های متصل به طرح است؛ نه پول نقدی که خانوار بتواند بدون محدودیت خرج کند. با افزایش اعتبار، سقف خرید مشمولان از محل این حمایت بیشتر می شود، اما این تغییر لزوماً برای همه خانوارها و در همه دوره ها یکسان نیست.
برای نمونه، ایرنا در گزارش اول آبان ۱۴۰۵، به نقل از معاون رفاه وزارت تعاون، از افزایش اعتبار گروه مشخصی از مشمولان از یک میلیون به یک ونیم میلیون تومان خبر داد. این خبر به جمعیت اعلام شده و شرایط همان مرحله مربوط بود؛ بنابراین نباید مبلغ آن را بدون بررسی اطلاعیه های بعدی به همه مشتریان تعمیم داد.
از نگاه فروشگاه، افزایش اعتبار سه اثر متفاوت دارد:
- قدرت خرید بخشی از مشتریان بیشتر می شود: ممکن است کالاهایی را بخرند که قبلاً از سبدشان حذف کرده بودند.
- روش پرداخت تغییر می کند: بخشی از خرید نقدی یا نسیه قبلی با کالابرگ انجام می شود.
- محل خرید ممکن است عوض شود: مشتری به فروشگاهی می رود که هم پذیرنده باشد، هم کالای موردنیازش را داشته باشد.
همین تفاوت ها توضیح می دهد چرا افزایش اعتبار در سطح کشور، الزاماً به همان نسبت فروش هر مغازه را بالا نمی برد.
آیا تمام اعتبار اضافه به فروش تازه تبدیل می شود؟
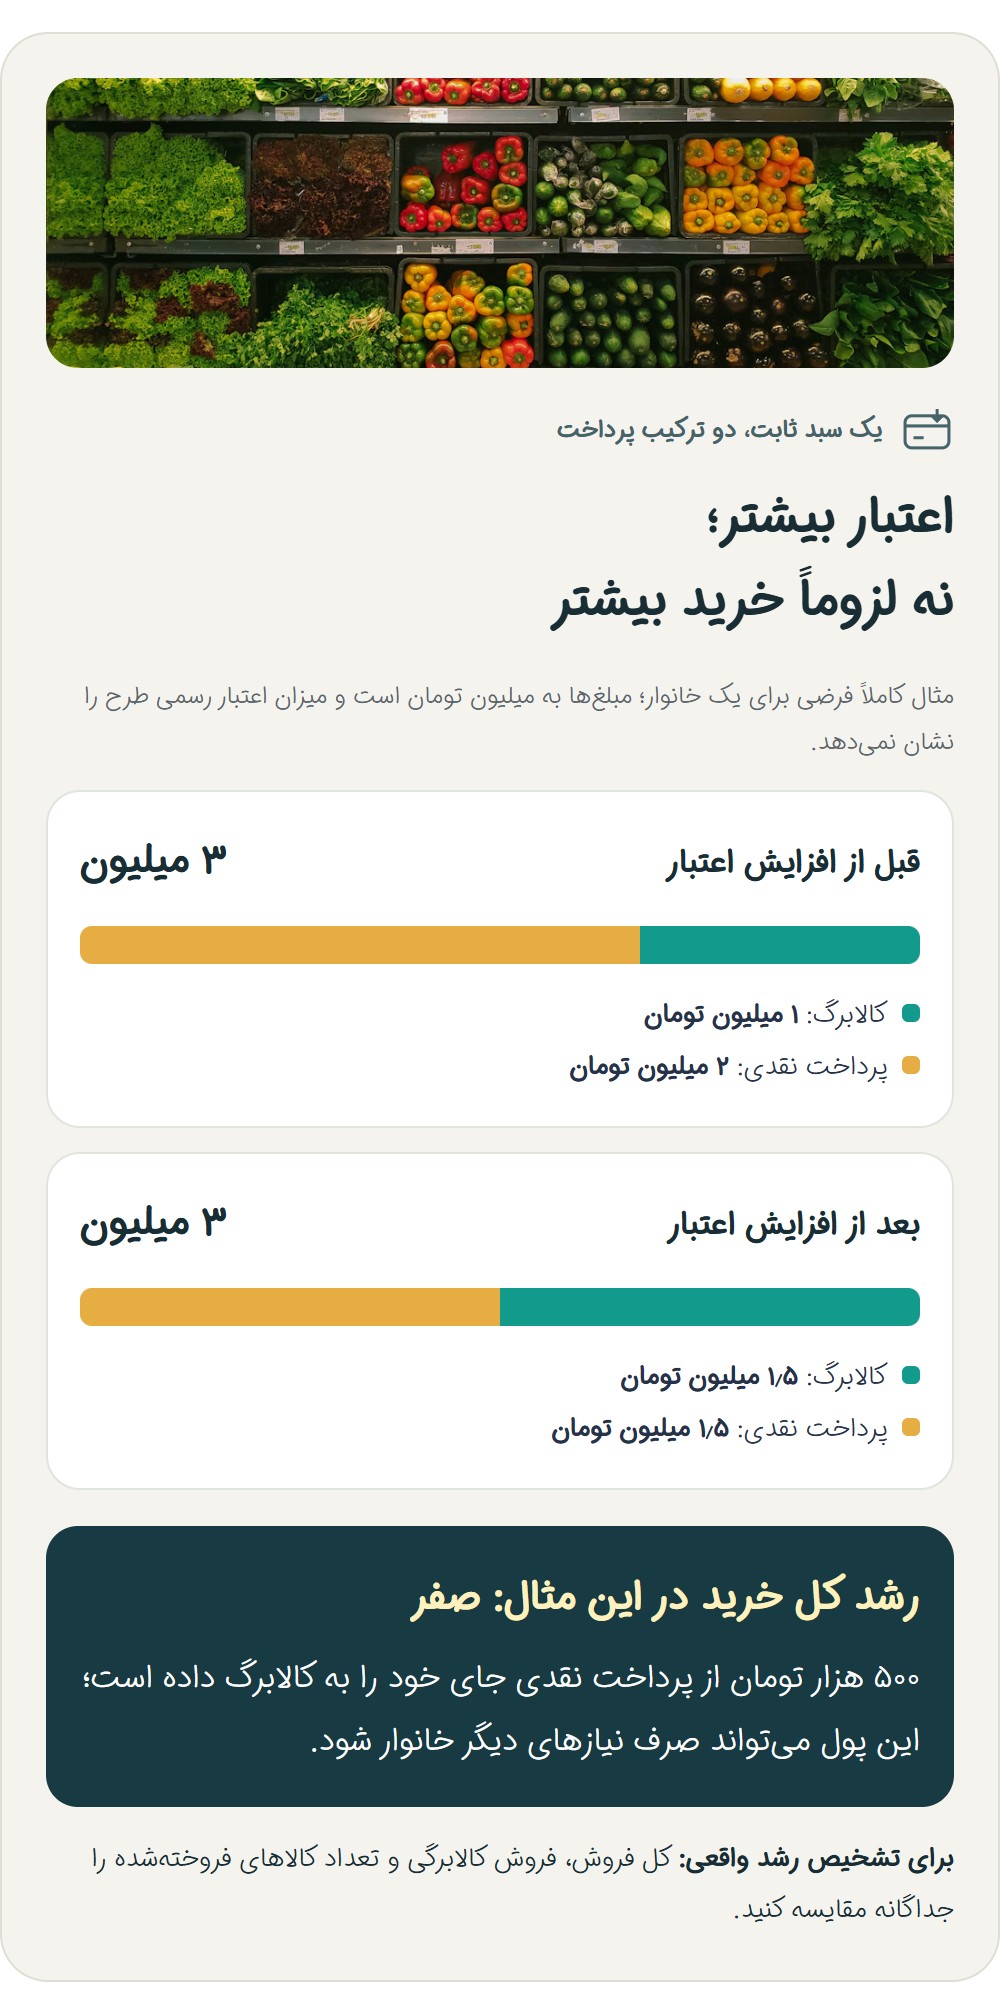
نه. فرض کنید خانواده ای پیش از افزایش اعتبار، ماهانه سه میلیون تومان مواد غذایی می خریده است: بخشی با کالابرگ و بقیه با پول نقد. اگر اعتبارش بیشتر شود، ممکن است همان سبد را بخرد و پول نقد آزادشده را برای اجاره یا رفت وآمد کنار بگذارد. در این حالت، سهم کالابرگ در پرداخت بیشتر شده، اما فروش مواد غذایی به همان اندازه رشد نکرده است.
پژوهش اداره تحقیقات اقتصادی وزارت کشاورزی آمریکا درباره برنامه حمایت غذایی SNAP نیز این سازوکار را توضیح می دهد: بخشی از افزایش کمک غذایی، جای مخارج نقدی قبلی خانوار را می گیرد و آن پول نقد صرف نیازهای دیگر می شود. اندازه این اثر در آمریکا را نمی توان به ایران تعمیم داد، ولی اصل تفاوت میان «افزایش اعتبار» و «افزایش خالص خرید» برای تحلیل فروشگاه مهم است.
فروشنده بهتر است سه عدد را جداگانه ببیند:
- کل فروش فروشگاه؛
- فروش از محل کالابرگ؛
- تعداد و مقدار کالاهای فروخته شده.
اگر فروش کالابرگی بیشتر شده ولی کل فروش تقریباً ثابت مانده، احتمالاً بیشتر با تغییر روش پرداخت روبه رو هستیم تا رشد واقعی کسب وکار.
تورم هم می تواند ظاهر آمار را عوض کند
بالا رفتن مبلغ فاکتور همیشه به معنی بیشتر شدن خرید نیست. ممکن است مشتری همان تعداد کالا را با قیمت بالاتر بخرد.
برای تشخیص بهتر، فروش چند قلم پرگردش را هم به تومان و هم به تعداد ثبت کنید. اگر مبلغ فروش شیر افزایش پیدا کرده ولی تعداد بسته های فروخته شده پایین آمده، رشد ریالی به تنهایی نشانه رونق نیست. افزایش اعتبار نیز ممکن است فقط بخشی از افت قدرت خرید را جبران کند.
فروش بیشتر با سود بیشتر فرق دارد
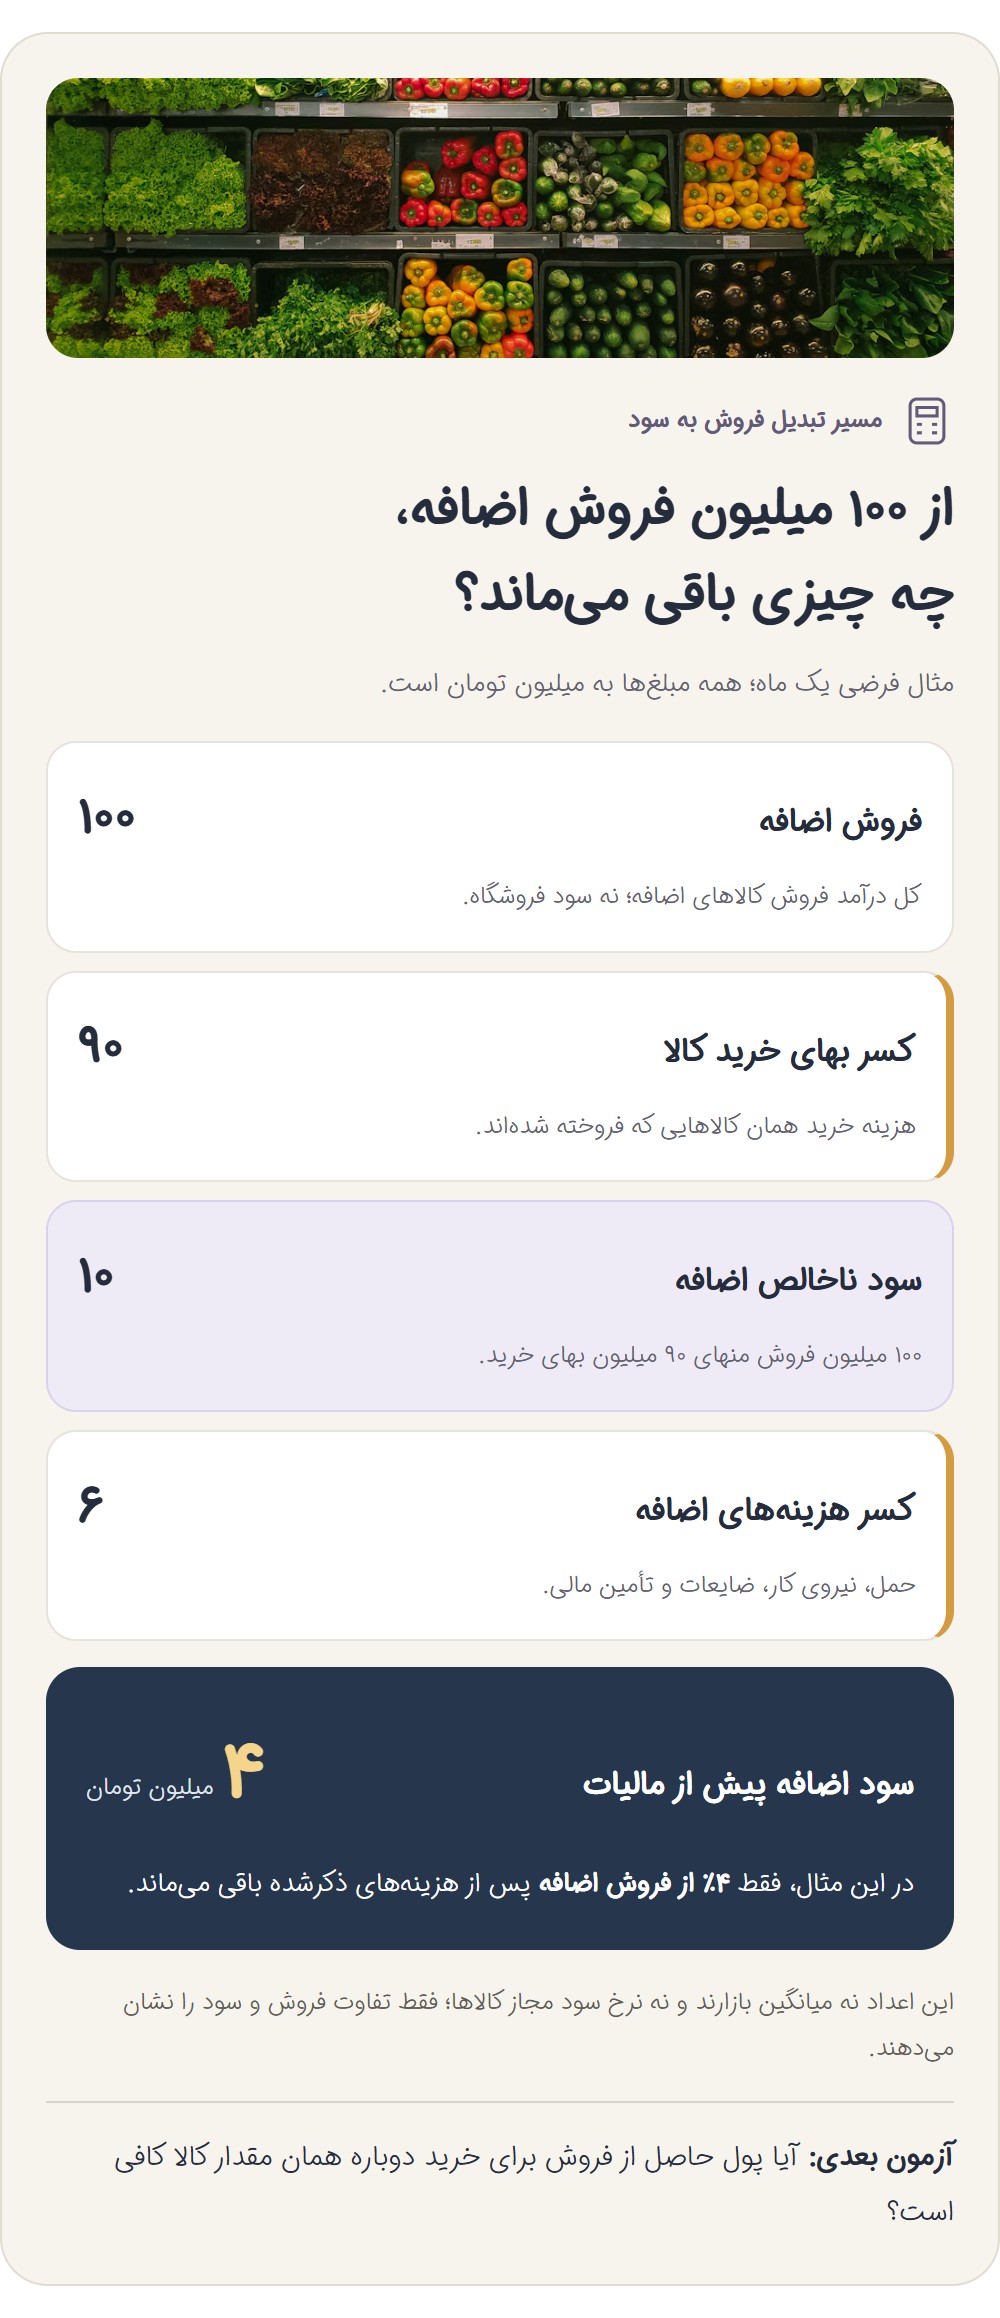
فروشگاه از کل مبلغ کالابرگ سود نمی برد؛ سود اولیه اش تفاوت قیمت فروش و بهای خرید کالاست. از این تفاوت هم باید هزینه های مرتبط کم شود.
یک مثال فرضی را ببینیم:
| شرح | مبلغ فرضی |
|---|---|
| فروش اضافه در یک ماه | ۱۰۰ میلیون تومان |
| بهای خرید کالاهای فروخته شده | ۹۰ میلیون تومان |
| سود ناخالص اضافه | ۱۰ میلیون تومان |
| هزینه های اضافه حمل، نیروی کار، ضایعات و تأمین مالی | ۶ میلیون تومان |
| سود اضافه پس از این هزینه ها، پیش از مالیات | ۴ میلیون تومان |
این اعداد، میانگین بازار یا نرخ سود مجاز کالاها نیستند؛ فقط تفاوت فروش و سود را نشان می دهند.
ترکیب کالاها هم اثر دارد. اگر مشتریان بیشتر سراغ اقلامی با حاشیه سود کمتر بروند، رشد تعداد فاکتورها ممکن است سود محدودی ایجاد کند. از طرف دیگر، افزایش فروش بعضی کالاهای کم گردش می تواند خواب موجودی و احتمال ضایعات را کاهش دهد.
در شرایط تغییر قیمت خرید، یک سؤال دیگر هم مهم است: با پولی که از فروش دریافت می کنم، می توانم همان مقدار کالا را دوباره بخرم؟ سود حسابداری و توان پُر کردن دوباره قفسه ها همیشه هم جهت نیستند.
زمان تسویه؛ مسئله ای که می تواند از مبلغ اعتبار مهم تر باشد
فروشگاه کوچک معمولاً ذخیره نقدی محدودی دارد. اجاره، حقوق، چک پخش و هزینه حمل منتظر تسویه کالابرگ نمی مانند.
در گزارش ۲۹ شهریور ۱۴۰۵ خبرگزاری مهر، مجری طرح از ادامه تسویه هفتگی مطالبات فروشگاه ها خبر داده است. در گزارشی دیگر، همشهری آنلاین از بررسی اعتراض ها درباره تفاوت زمان تسویه فروشگاه های خرد و زنجیره ای نوشته و هم زمان تکذیب نامه منتسب به دوماهه شدن پرداخت ها را نقل کرده است.
این گزارش ها را باید از هم تفکیک کرد: اعلام برنامه تسویه هفتگی، تضمین زمان وصول تک تک تراکنش ها نیست؛ اعتراض بعضی فروشندگان هم به معنی تأخیر یکسان برای همه پذیرندگان نیست. مبنای برنامه ریزی هر مغازه باید سوابق واقعی پرداخت خودش، قرارداد و اطلاعیه های معتبر باشد.
تأخیر چگونه سرمایه در گردش را درگیر می کند؟
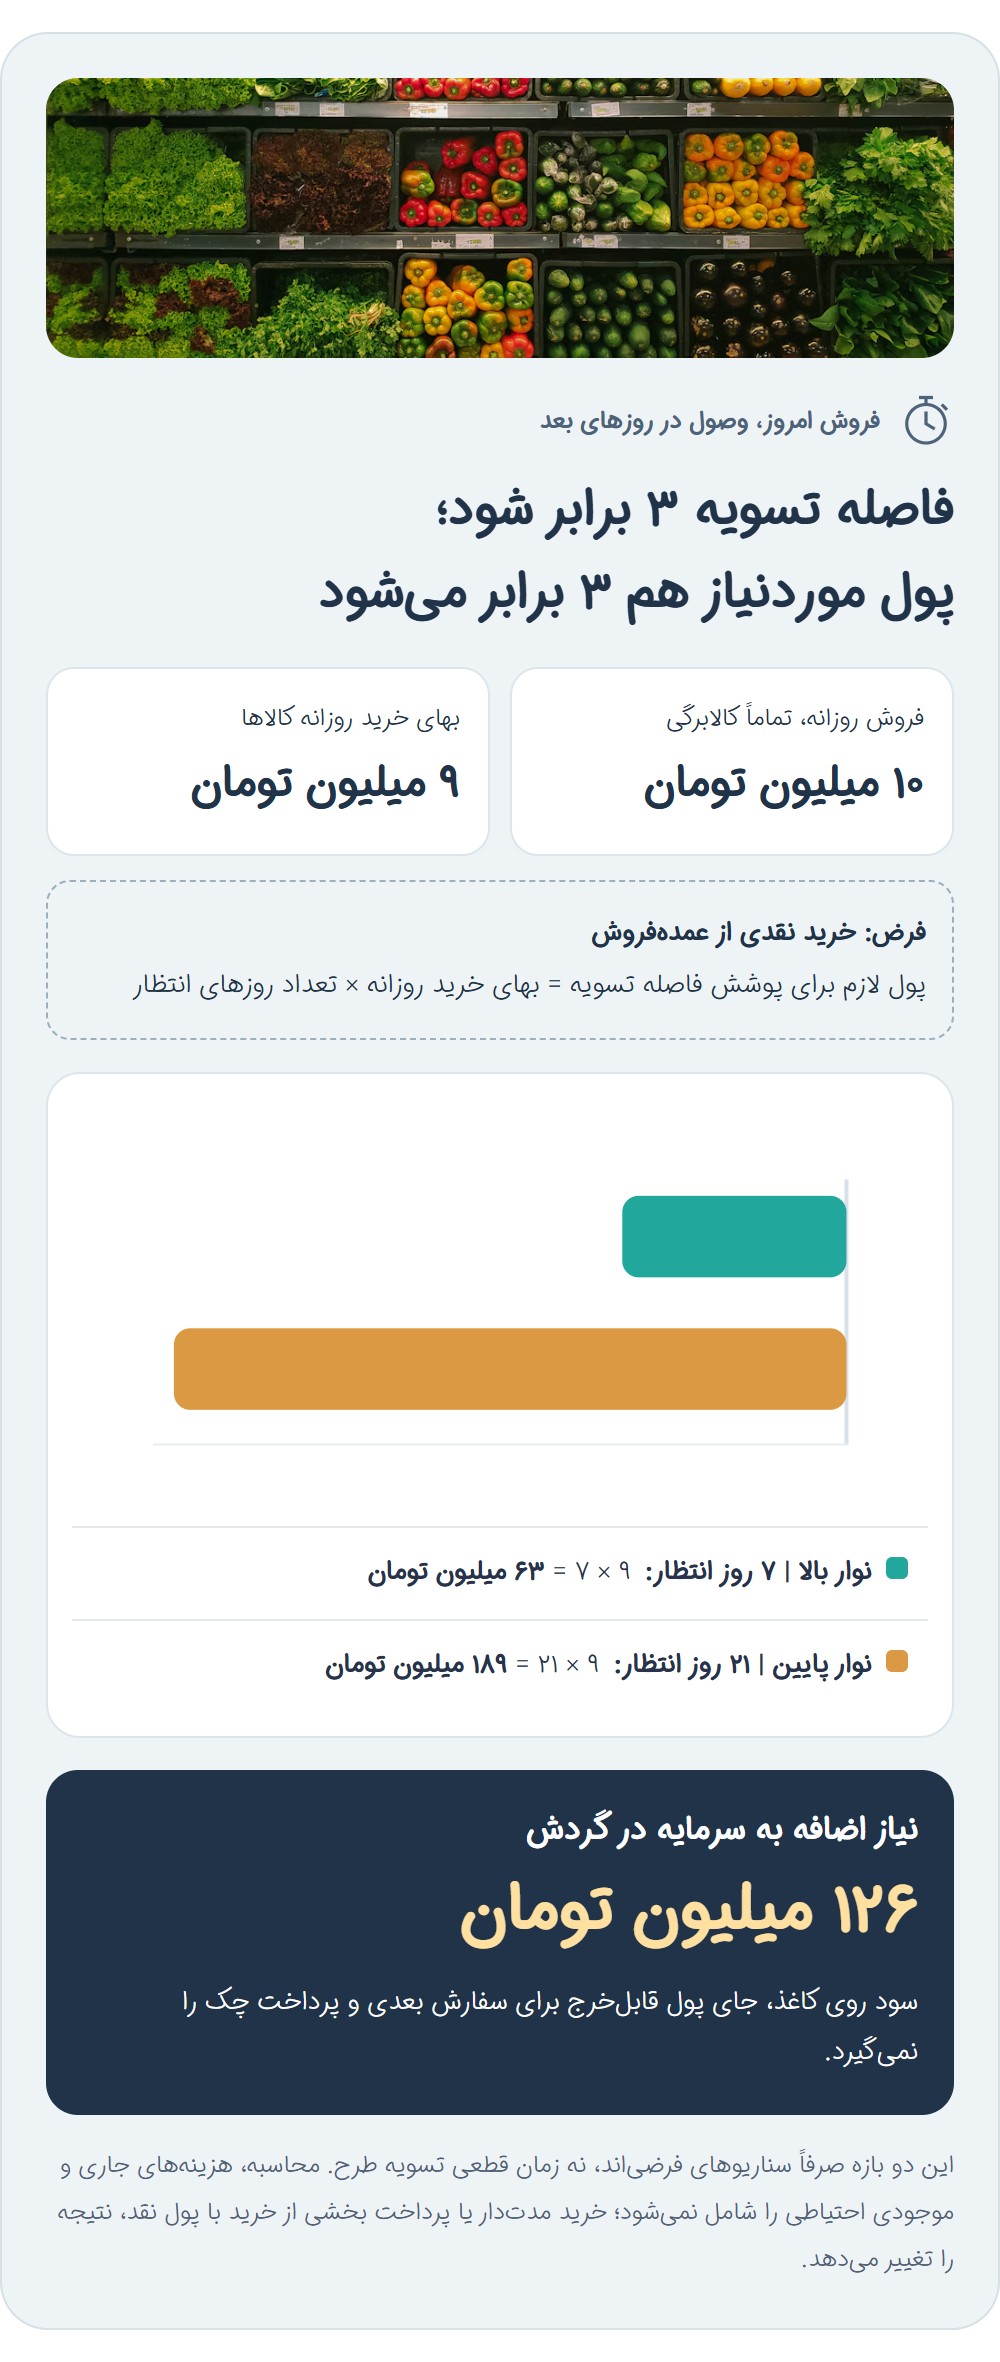
فرض کنیم فروشگاه روزانه ۱۰ میلیون تومان فروش کاملاً کالابرگی دارد و بهای خرید این کالاها ۹ میلیون تومان است. اگر خرید از عمده فروش نقدی باشد، برآورد ساده پول لازم برای پوشش فاصله فروش تا تسویه چنین می شود:
- فاصله هفت روزه: حدود ۶۳ میلیون تومان؛
- فاصله ۲۱روزه: حدود ۱۸۹ میلیون تومان؛
- اختلاف: ۱۲۶ میلیون تومان سرمایه در گردش بیشتر.
این محاسبه فرضی، هزینه های جاری و موجودی احتیاطی را در نظر نمی گیرد. خرید مدت دار از تأمین کننده یا وجود بخش نقدی در پرداخت مشتری، نتیجه را تغییر می دهد.
نکته اینجاست: فروشگاه ممکن است روی کاغذ سود داشته باشد، اما برای پرداخت چک کم بیاورد.
چه چیزهایی باید در حساب ها جدا باشد؟
ثبت یک عدد کلی با عنوان «فروش کالابرگ» کافی نیست. بهتر است برای هر روز، این موارد قابل پیگیری باشد:
- مبلغ تراکنش های موفق؛
- سهم پرداختی مشتری و سهم اعتبار طرح؛
- تراکنش های لغوشده یا برگشتی؛
- واریزی های دریافتی و دوره مربوط به آن ها؛
- مطالبات باقی مانده و مدت انتظار برای وصول.
این تفکیک، هم پیگیری مغایرت ها را آسان تر می کند و هم مانع می شود پول وصول نشده، موجودی قابل خرج حساب فرض شود.
بعد از شارژ اعتبار، کدام قفسه ها زودتر خالی می شوند؟
زمان خرج شدن اعتبار برای سفارش کالا اهمیت دارد. گزارش وزارت کشاورزی آمریکا درباره رفتار خانوارهای SNAP در سال مالی ۲۰۲۲ نشان می دهد به طور متوسط ۷۹٫۵ درصد اعتبار ظرف دو هفته مصرف شده است.
این عدد، پیش بینی رفتار مشتری ایرانی نیست؛ شرایط اقتصادی، زمان بندی پرداخت و قواعد دو برنامه تفاوت دارند. کاربردش برای فروشنده ایرانی این است که احتمال تمرکز خرید پس از شارژ اعتبار را جدی بگیرد و آن را با داده های فروش خودش بررسی کند.
به جای افزایش یکسان موجودی همه کالاها، می توان:
- فروش روزهای پس از شارژ را با روزهای عادی مقایسه کرد؛
- برای اقلام پرتقاضای مجاز، حداقل موجودی تعیین کرد؛
- کالاهای فسادپذیر را در سفارش های کوچک تر و دفعات بیشتر خرید؛
- زمان تحویل شرکت پخش را در برنامه سفارش لحاظ کرد؛
- جایگزین های هم رده و متناسب با بودجه مشتری را موجود نگه داشت.
برنامه جهانی غذا نیز در طراحی کمک های نقدی و کوپنی، بررسی ظرفیت خرده فروشی، قیمت ها، شبکه تأمین و گلوگاه های توزیع را ضروری می داند. افزایش اعتبار وقتی به خرید واقعی تبدیل می شود که کالا با کیفیت مناسب و قیمت قابل قبول در دسترس باشد.
فروشگاه محلی چطور با زنجیره ای ها رقابت کند؟
فروشگاه های بزرگ ممکن است به دلیل حجم خرید، تنوع کالا و توان مالی، دست بالاتری داشته باشند. مغازه کوچک لازم نیست در همه این زمینه ها با آن ها رقابت کند.
مزیت فروشگاه محلی می تواند نزدیک بودن، خرید سریع، شناخت نیاز مشتری و موجود بودن اقلام ضروری باشد. برای خانواده ای که خریدهای کوچک و چندباره دارد، هزینه و زمان رفت وآمد هم بخشی از هزینه خرید است.
چند اقدام عملی:
پذیرندگی را واضح اعلام کنید. مشتری باید پیش از انتخاب کالا بداند فروشگاه عضو طرح است و چه اقلامی طبق مقررات جاری قابل خریدند.
قیمت و سهم پرداختی را روشن بگویید. ابهام در مبلغی که از اعتبار یا حساب مشتری کم می شود، اعتماد را از بین می برد.
روی موجودی قابل اتکا تمرکز کنید. داشتن منظم کالاهای موردنیاز محله، از تنوع زیاد همراه با کسری مداوم موجودی مفیدتر است.
انتخاب مشتری را محدود نکنید. تحمیل برند، بسته ترکیبی یا خرید اضافی، هم تجربه مشتری را خراب می کند و هم ممکن است با ضوابط طرح ناسازگار باشد.
برای زمان شلوغی آماده باشید. آشنایی فروشنده با ثبت تراکنش، پیگیری خطا و صدور رسید، زمان انتظار را کم می کند.
گزارش SNAP نشان می دهد بخش بزرگی از اعتبار آن برنامه در سوپرمارکت ها و فروشگاه های بزرگ مصرف شده است. این سهم را نمی توان برای ایران فرض گرفت، اما یادآوری می کند که اتصال به سامانه، به تنهایی مشتری را به فروشگاه کوچک نمی آورد.
آیا کالابرگ می تواند خرید نسیه را کمتر کند؟
برای بعضی مشتریان، بله. خانواری که پیش تر مواد غذایی را نسیه می خرید، ممکن است پس از دریافت اعتبار، خرید جدیدش را با کالابرگ انجام دهد. این تغییر می تواند نیاز فروشگاه به اعتبار دادن مستقیم به مشتری را کمتر کند.
اما یک تفاوت مهم وجود دارد: طلب از مشتری ممکن است جای خود را به طلب از مجری طرح بدهد. بنابراین کاهش نسیه فقط وقتی به بهبود نقدینگی کمک می کند که وصول مبالغ کالابرگی قابل اتکا باشد.
بدهی قبلی مشتری نیز باید جدا از خرید جدید ثبت شود. نباید بدون مجوز روشن مقررات، اعتبار کالابرگ را ابزار تسویه بدهی قدیمی، نقد کردن اعتبار یا ثبت فروش صوری در نظر گرفت.
قبل از افزایش خرید عمده، این پنج عدد را بررسی کنید
| شاخص | چه چیزی را مشخص می کند؟ | کاربرد |
|---|---|---|
| سهم کالابرگ از کل فروش | میزان وابستگی فروشگاه به طرح | سنجش حساسیت به تغییر قواعد و پرداخت ها |
| فاصله واقعی فروش تا وصول | مدت درگیر بودن نقدینگی | تنظیم زمان سفارش و سررسید بدهی ها |
| حاشیه سود هر گروه کالا | سهم فروش در پوشش هزینه ها | انتخاب ترکیب موجودی |
| دفعات نبودن اقلام پرتقاضا | میزان از دست رفتن فرصت خرید | اصلاح سفارش ها |
| ضایعات و موجودی کم گردش | مقدار سرمایه محبوس یا تلف شده | جلوگیری از خرید بیش ازنیاز |
برای تصمیم گیری، چند دوره مشابه را مقایسه کنید؛ فروش یک هفته شلوغ، مبنای مناسبی برای تعهد خرید چندماهه نیست. اثر تغییر قیمت، تعطیلات و تعداد روزهای کاری را هم تا جای ممکن جدا کنید.
چه اجرایی به نفع هم مشتری است و هم مغازه دار؟
از نگاه فروشگاه کوچک، افزایش مبلغ اعتبار بدون شفافیت اجرایی کافی نیست. تقویم قابل پیگیری تسویه، گزارش روشن تراکنش ها، رسیدگی به مغایرت ها و اطلاع رسانی به موقع تغییرات، امکان برنامه ریزی را بیشتر می کند. دسترسی ساده به پذیرندگی و کیفیت مناسب سامانه نیز تعیین می کند مغازه های محلی چقدر از تقاضای ایجادشده سهم ببرند.
آدام اسمیت در کتاب ثروت ملل، کتاب چهارم، فصل هشتم، می نویسد:
«مصرف، تنها هدف و مقصود همه تولید است.»
ترجمه از متن انگلیسی
این جمله، مستقیماً درباره کالابرگ نیست؛ اما معیار مناسبی برای سنجیدن نتیجه طرح به دست می دهد: آیا خانوار می تواند غذای موردنیازش را راحت تر تهیه کند؟ و آیا فروشگاهی که این غذا را عرضه می کند، توان ادامه تأمین را دارد؟
برای صاحب مغازه، تصمیم عملی از همین جا شروع می شود: موجودی را متناسب با تقاضای ثبت شده افزایش دهد، نه صرفاً بزرگی رقم اعلام شده؛ و پیش از تعهد خرید بیشتر، فاصله فروش تا وصول پول را در حساب نقدینگی اش بگذارد.
منابع
| منبع | موضوع استفاده |
|---|---|
| ایرنا؛ افزایش اعتبار گروهی از مشمولان، اول آبان ۱۴۰۵ | نمونه افزایش اعتبار و ضرورت توجه به شرایط مشمولان |
| خبرگزاری مهر؛ اعلام تسویه هفتگی، ۲۹ شهریور ۱۴۰۵ | برنامه اعلام شده برای پرداخت مطالبات فروشگاه ها |
| همشهری آنلاین؛ بررسی اعتراض ها درباره زمان تسویه | اعتراض پذیرندگان و تکذیب نامه دوماهه شدن پرداخت ها |
| USDA؛ Quantifying the Impact of SNAP Benefits | تفاوت افزایش کمک غذایی با افزایش خالص هزینه خوراک |
| USDA؛ Benefit Redemption Patterns in SNAP — FY 2022 | زمان مصرف اعتبار و الگوی انتخاب فروشگاه در آمریکا |
| WFP؛ | اهمیت ظرفیت بازار، موجودی و زنجیره تأمین |
| آدام اسمیت؛ ثروت ملل، متن نقل قول در Online Library of Liberty | نقل قول درباره مصرف به عنوان هدف تولید |
نظرات
برای ثبت نظر باید ثبتنام کنید.
ثبتنام / ورود